Instituições operadoras: os intermediários financeiros
Bem-vindo ao Leão Educação. Preparamos esta aula para guiar você, passo a passo, no aprendizado das instituições operadoras do Sistema Financeiro Nacional. Ao longo desta aula, vamos construir juntos uma base sólida em conhecimentos bancários, com teoria, exemplos práticos e exercícios aplicados à rotina das instituições financeiras e às questões de concursos.
🎯 Objetivo e mensagem central
Este tópico examina a terceira camada do SFN, a das instituições que efetivamente lidam com o público. Ao final, você será capaz de aplicar o conceito legal de instituição financeira, classificar os principais operadores pelo tipo de atividade, reconhecer o que cada um pode e não pode fazer e identificar o supervisor de cada um.
Para que memorizar tantos tipos? Porque as provas descrevem uma instituição pela atividade e pedem que você a identifique, ou atribuem a ela uma operação que não pode fazer, como uma financeira captando depósitos à vista ou uma instituição de pagamento concedendo empréstimos. Do lado do cliente, saber que tipo de instituição está do outro lado ajuda a avaliar riscos e garantias.
O conceito legal de instituição financeira
A Lei nº 4.595/1964 define instituição financeira a partir da atividade exercida, e não do nome que a empresa adota.
Art. 17. Consideram-se instituições financeiras, para os efeitos da legislação em vigor, as pessoas jurídicas públicas ou privadas, que tenham como atividade principal ou acessória a coleta, intermediação ou aplicação de recursos financeiros próprios ou de terceiros, em moeda nacional ou estrangeira, e a custódia de valor de propriedade de terceiros.
Parágrafo único. Para os efeitos desta lei e da legislação em vigor, equiparam-se às instituições financeiras as pessoas físicas que exerçam qualquer das atividades referidas neste artigo, de forma permanente ou eventual.
Decomponha o conceito em quatro elementos. Quem: pessoas jurídicas públicas ou privadas. Com que intensidade: como atividade principal ou acessória. O quê: coleta, intermediação ou aplicação de recursos financeiros, próprios ou de terceiros, em moeda nacional ou estrangeira. E também: a custódia de valores de terceiros. O parágrafo único traz uma regra de grande alcance: a pessoa física que exerce essas atividades, mesmo de forma eventual, é equiparada a instituição financeira, o que a sujeita à legislação do setor e permite punir, por exemplo, o agiota que capta e empresta dinheiro do público.
Art. 18. As instituições financeiras somente poderão funcionar no País mediante prévia autorização do Banco Central da República do Brasil ou decreto do Poder Executivo, quando forem estrangeiras.
§ 1º Além dos estabelecimentos bancários oficiais ou privados, das sociedades de crédito, financiamento e investimentos, das caixas econômicas e das cooperativas de crédito ou a seção de crédito das cooperativas que a tenham, também se subordinam às disposições e disciplina desta lei no que for aplicável, as bolsas de valores, companhias de seguros e de capitalização, as sociedades que efetuam distribuição de prêmios em imóveis, mercadorias ou dinheiro, mediante sorteio de títulos de sua emissão ou por qualquer forma, e as pessoas físicas ou jurídicas que exerçam, por conta própria ou de terceiros, atividade relacionada com a compra e venda de ações e outros quaisquer títulos, realizando nos mercados financeiros e de capitais operações ou serviços de natureza dos executados pelas instituições financeiras.
O art. 18 estabelece a regra de ouro: sem autorização prévia, não há funcionamento. Para instituições nacionais, a autorização é do Banco Central; para as estrangeiras, depende de decreto do Poder Executivo. O § 1º estende a disciplina da lei, no que couber, a bolsas, seguradoras, sociedades de capitalização e a quem negocia títulos no mercado. Lembre-se ainda do art. 25 da mesma lei: as instituições financeiras privadas, exceto as cooperativas de crédito, constituem-se unicamente sob a forma de sociedade anônima.
O mapa dos operadores
O Banco Central agrupa os operadores supervisionados por ele em blocos. O esquema a seguir organiza os principais tipos pela atividade característica de cada um.
Operadores supervisionados pelo BC
├── Captam depósitos à vista
│   ├── Bancos comerciais
│   ├── Bancos múltiplos com carteira comercial
│   ├── Caixa Econômica Federal
│   └── Cooperativas de crédito
├── Demais instituições financeiras
│   ├── Bancos de investimento
│   ├── Bancos de desenvolvimento
│   ├── Bancos de câmbio
│   ├── Financeiras (SCFI)
│   ├── Crédito imobiliário e hipotecárias
│   ├── Agências de fomento
│   └── SCD, SEP e microcrédito (SCMEPP)
├── Mercado de valores e de câmbio
│   ├── Corretoras e distribuidoras
│   └── Corretoras de câmbio
├── Arrendamento mercantil
├── Administradoras de consórcio
└── Instituições de pagamento
O critério que separa o primeiro grupo dos demais é a captação de depósitos à vista, isto é, o dinheiro da conta corrente, que o cliente pode sacar a qualquer momento. Só as instituições desse grupo criam moeda escritural ao emprestar parte dos depósitos. As demais captam por outros instrumentos, como depósitos a prazo, letras e repasses, ou nem captam recursos do público.
Instituições que captam depósitos à vista
Bancos comerciais e bancos múltiplos
O banco comercial é a instituição financeira clássica: capta depósitos à vista e a prazo e oferece crédito de curto e médio prazo a pessoas, empresas e ao comércio, além de prestar serviços como cobrança, pagamentos e custódia. Deve ser constituído como sociedade anônima e ter a palavra “Banco” na denominação.
Hoje, a maior parte dos grandes bancos funciona como banco múltiplo: uma única instituição que reúne, em uma só pessoa jurídica, várias carteiras que antes exigiriam empresas separadas. Segundo a descrição do Banco Central, o banco múltiplo deve operar com pelo menos duas carteiras, sendo uma delas obrigatoriamente comercial ou de investimento. A carteira de desenvolvimento só pode ser operada por banco público.
Observe na Figura 1 as carteiras que um banco múltiplo pode reunir e a regra das duas carteiras, uma delas comercial ou de investimento.
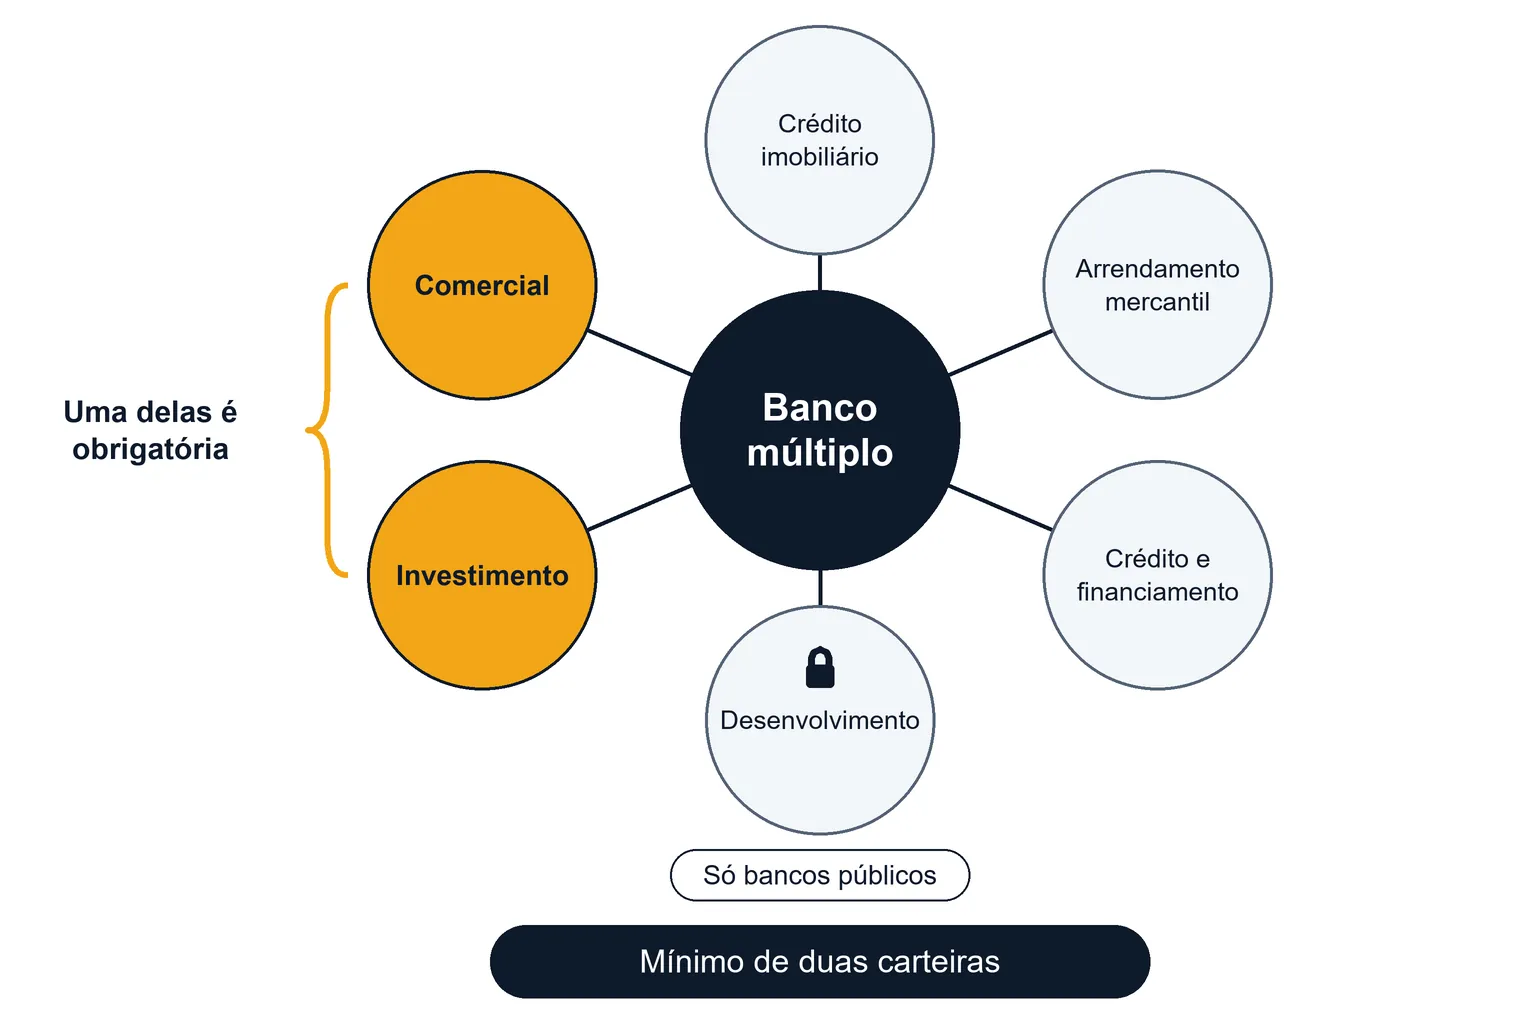
Um detalhe muda a classificação: o banco múltiplo só capta depósitos à vista se tiver carteira comercial. Um banco múltiplo formado apenas pelas carteiras de investimento e de crédito imobiliário, por exemplo, não oferece conta corrente com depósitos à vista e não cria moeda escritural.
Caixa Econômica Federal
A Caixa Econômica Federal é uma empresa pública federal, com capital integralmente da União, que funciona como banco comercial e, ao mesmo tempo, como principal agente de políticas públicas do governo federal em áreas como habitação e saneamento. Ela é a operadora e agente do FGTS, administra as loterias federais e paga benefícios sociais. Nas provas, cobra-se a diferença de natureza jurídica: a Caixa é empresa pública; o Banco do Brasil é sociedade de economia mista.
Cooperativas de crédito
As cooperativas de crédito são instituições financeiras formadas pela associação de pessoas que se unem para prestar serviços financeiros a si mesmas. O associado é, ao mesmo tempo, dono e usuário. Elas são reguladas pela Lei Complementar nº 130/2009 e supervisionadas pelo Banco Central.
Art. 2o As cooperativas de crédito destinam-se, precipuamente, a prover, por meio da mutualidade, a prestação de serviços financeiros a seus associados, sendo-lhes assegurado o acesso aos instrumentos do mercado financeiro.
A palavra-chave é mutualidade: a cooperativa existe para servir aos associados, e os resultados positivos, chamados de sobras, podem ser distribuídos entre eles conforme a assembleia decidir. Pelo § 1º do mesmo artigo, a captação de recursos e a concessão de créditos e garantias devem ser restritas aos associados, com ressalvas expressas, como as operações com outras instituições financeiras e a captação de recursos de Municípios por cooperativas singulares. As cooperativas se organizam em sistemas: as singulares atendem os associados; as centrais reúnem singulares; as confederações reúnem centrais. Lembre-se de que o art. 192 da Constituição menciona expressamente as cooperativas de crédito e que elas são a única exceção à regra de que as instituições financeiras privadas devem ser sociedades anônimas.
Demais instituições financeiras
As instituições deste grupo não captam depósitos à vista. Cada uma tem uma vocação específica, que a tabela resume.
| Instituição | Atividade característica | Como capta recursos |
|---|---|---|
| Banco de investimento | Financiamento de médio e longo prazo, capital de giro e fixo, assessoria em fusões e em emissões de ações e debêntures, administração de recursos | Depósitos a prazo e recursos externos e oficiais; não capta depósitos à vista |
| Banco de desenvolvimento | Financiamento de longo prazo de projetos que promovam o desenvolvimento econômico e social de um Estado | Recursos oficiais, repasses e depósitos a prazo; são bancos públicos estaduais |
| Banco de câmbio | Operações de câmbio e de crédito vinculadas a câmbio, como adiantamentos sobre contratos de exportação | Depósitos a prazo e recursos ligados às operações de câmbio |
| Sociedade de crédito, financiamento e investimento (financeira) | Financiamento de bens e serviços ao consumidor e crédito pessoal | Principalmente letras de câmbio |
| Sociedades de crédito imobiliário, associações de poupança e empréstimo e companhias hipotecárias | Financiamento imobiliário | Poupança (as que integram o sistema de poupança), letras imobiliárias e hipotecárias, repasses |
| Agência de fomento | Financiamento de projetos de desenvolvimento no Estado que a controla | Recursos próprios e repasses; não capta recursos do público |
| Sociedade de crédito direto (SCD) | Empréstimos e financiamentos por plataforma eletrônica | Somente capital próprio; não capta recursos do público |
| Sociedade de empréstimo entre pessoas (SEP) | Intermedia, por plataforma eletrônica, empréstimos entre credores e devedores (modelo par a par) | Não empresta recursos próprios; o dinheiro é dos credores da plataforma |
| Sociedade de crédito ao microempreendedor e à empresa de pequeno porte (SCMEPP) | Microcrédito a microempreendedores e pequenas empresas | Não pode captar recursos do público |
A tabela revela três padrões que ajudam na prova. Os bancos de investimento e de desenvolvimento cuidam do longo prazo, enquanto as financeiras cuidam do consumo. As instituições ligadas a imóveis têm instrumentos de captação próprios desse segmento. E as fintechs de crédito (SCD e SEP) diferem entre si pela origem do dinheiro: a SCD empresta o próprio capital; a SEP aproxima quem quer emprestar de quem quer tomar. A organização dessas duas está na Resolução CMN nº 5.050/2022.
Intermediários do mercado de valores e de câmbio
As sociedades corretoras de títulos e valores mobiliários (CTVM) e as sociedades distribuidoras de títulos e valores mobiliários (DTVM) conectam os investidores aos mercados de bolsa e de balcão. Elas executam ordens de compra e venda de ações e outros ativos, participam da distribuição de emissões, administram carteiras e custodiam valores. Historicamente, apenas as corretoras podiam operar diretamente em bolsa; desde 2009, o Banco Central e a CVM permitiram que as distribuidoras também o façam, e hoje as diferenças práticas entre as duas são pequenas.
As sociedades corretoras de câmbio intermedeiam operações de câmbio, como a compra e venda de moeda estrangeira para viagens e remessas, dentro dos limites da regulamentação cambial. O funcionamento do mercado de câmbio é estudado em detalhe adiante, no tópico sobre a estrutura desse mercado.
Todos esses intermediários dependem de autorização do Banco Central para funcionar. Quando atuam com valores mobiliários, submetem-se também à CVM. As bolsas e as demais infraestruturas do mercado, como a B3, que reúne bolsa, balcão e câmaras de compensação e liquidação, também integram o sistema e são estudadas no tópico sobre mercado de capitais.
Instituições de pagamento e consórcios
As instituições de pagamento (IP) ganharam enorme importância com a digitalização. A Lei nº 12.865/2013 incluiu os arranjos e as instituições de pagamento no Sistema de Pagamentos Brasileiro, sob regulação do CMN e supervisão do Banco Central.
Art. 6º Para os efeitos das normas aplicáveis aos arranjos e às instituições de pagamento que passam a integrar o Sistema de Pagamentos Brasileiro (SPB), nos termos desta Lei, considera-se:
[…]
III – instituição de pagamento – pessoa jurídica que, aderindo a um ou mais arranjos de pagamento, tenha como atividade principal ou acessória, alternativa ou cumulativamente:
a) disponibilizar serviço de aporte ou saque de recursos mantidos em conta de pagamento;
b) executar ou facilitar a instrução de pagamento relacionada a determinado serviço de pagamento, inclusive transferência originada de ou destinada a conta de pagamento;
c) gerir conta de pagamento;
d) emitir instrumento de pagamento;
e) credenciar a aceitação de instrumento de pagamento;
f) executar remessa de fundos;
g) converter moeda física ou escritural em moeda eletrônica, ou vice-versa, credenciar a aceitação ou gerir o uso de moeda eletrônica; e
h) outras atividades relacionadas à prestação de serviço de pagamento, designadas pelo Banco Central do Brasil;
[…]
§ 2º É vedada às instituições de pagamento a realização de atividades privativas de instituições financeiras, sem prejuízo do desempenho das atividades previstas no inciso III do caput .
O § 2º é o ponto mais cobrado: instituição de pagamento não é instituição financeira e não pode realizar atividades privativas delas, como conceder empréstimos com recursos captados do público. Ela gere contas de pagamento (como as contas pré-pagas de carteiras digitais), emite cartões pré-pagos, credencia estabelecimentos para aceitar cartões (as credenciadoras das maquininhas) e executa transferências. Muitas empresas conhecidas como bancos digitais começaram como instituições de pagamento e, para oferecer crédito, criaram ou se associaram a uma instituição financeira, como uma SCD ou um banco.
As administradoras de consórcio são pessoas jurídicas que organizam e administram grupos de consórcio, nos quais os participantes contribuem mensalmente para um fundo comum que permite, por sorteio ou lance, a aquisição de bens ou serviços. Elas dependem de autorização e são fiscalizadas pelo Banco Central. As regras do consórcio são estudadas no tópico sobre produtos bancários.
Operadores de seguros e previdência
Fora do segmento supervisionado pelo Banco Central, os operadores seguem a mesma lógica das três camadas. Sob a Susep estão as seguradoras, que assumem riscos mediante pagamento de prêmio; os resseguradores, que fazem o “seguro das seguradoras”; as entidades abertas de previdência complementar; as sociedades de capitalização; os corretores de seguros; e, desde a LC nº 213/2025, as administradoras de operações de proteção patrimonial mutualista e as cooperativas de seguros. Sob a Previc estão as entidades fechadas de previdência complementar, os fundos de pensão, organizados para os empregados de um patrocinador ou os associados de um instituidor.
| Operador | Supervisor | Pergunta-chave |
|---|---|---|
| Banco, cooperativa, financeira, SCD, SEP | Banco Central | Capta ou aplica recursos financeiros? |
| Instituição de pagamento, administradora de consórcio | Banco Central | Presta serviço de pagamento ou administra grupo? |
| Corretora e distribuidora de valores | Banco Central e CVM | Intermedeia valores mobiliários? |
| Seguradora, ressegurador, capitalização, previdência aberta | Susep | Assume riscos ou vende plano ao público? |
| Fundo de pensão | Previc | O plano é restrito a um grupo vinculado? |
Repare que a coluna “Pergunta-chave” transforma a classificação em um roteiro de raciocínio. Diante de um enunciado, identifique a atividade descrita, responda à pergunta e chegue ao supervisor. Esse caminho evita a armadilha de decidir pelo nome comercial da empresa, que muitas vezes não corresponde à sua natureza jurídica.
🧭 Revisão
O que você precisa lembrar
- Instituição financeira é a pessoa jurídica que coleta, intermedeia ou aplica recursos financeiros, próprios ou de terceiros, ou custodia valores de terceiros; a pessoa física que exerce essas atividades é equiparada.
- Nenhuma instituição financeira funciona sem autorização prévia do Banco Central; as estrangeiras dependem de decreto do Poder Executivo.
- Captam depósitos à vista: bancos comerciais, bancos múltiplos com carteira comercial, Caixa Econômica Federal e cooperativas de crédito.
- Banco múltiplo: pelo menos duas carteiras, uma delas comercial ou de investimento; a de desenvolvimento é exclusiva de bancos públicos.
- Cooperativas de crédito prestam serviços financeiros aos associados por meio da mutualidade (LC nº 130/2009) e são a exceção à forma de sociedade anônima.
- SCD empresta capital próprio; SEP intermedeia empréstimos entre pessoas; financeiras captam por letras de câmbio e financiam o consumo.
- Instituições de pagamento prestam serviços de pagamento e não podem realizar atividades privativas de instituições financeiras.
✍️ Exercícios de revisão
Nível 1 · Recordar
Defina instituição financeira segundo o art. 17 da Lei nº 4.595/1964.
Ver resposta comentada
São as pessoas jurídicas públicas ou privadas que tenham como atividade principal ou acessória a coleta, intermediação ou aplicação de recursos financeiros próprios ou de terceiros, em moeda nacional ou estrangeira, e a custódia de valor de propriedade de terceiros. Equiparam-se a elas as pessoas físicas que exerçam essas atividades, de forma permanente ou eventual.
Liste as instituições que captam depósitos à vista.
Ver resposta comentada
Bancos comerciais, bancos múltiplos com carteira comercial, Caixa Econômica Federal e cooperativas de crédito.
Identifique a regra mínima de composição de um banco múltiplo e a carteira que só bancos públicos podem ter.
Ver resposta comentada
O banco múltiplo deve ter pelo menos duas carteiras, sendo uma delas comercial ou de investimento. A carteira de desenvolvimento é exclusiva de bancos públicos.
Nível 2 · Compreender
Explique a importância do parágrafo único do art. 17 da Lei nº 4.595/1964.
Ver resposta comentada
Ao equiparar às instituições financeiras as pessoas físicas que exerçam suas atividades, mesmo de forma eventual, o dispositivo impede que alguém escape da regulação e das sanções do setor apenas por não ter constituído empresa. É o caso, por exemplo, de quem capta dinheiro do público e o empresta a juros sem autorização.
Diferencie sociedade de crédito direto (SCD) de sociedade de empréstimo entre pessoas (SEP).
Ver resposta comentada
As duas operam por plataforma eletrônica, mas a SCD empresta com capital próprio, assumindo o risco de crédito, enquanto a SEP intermedeia empréstimos entre credores e devedores (modelo par a par): o dinheiro emprestado é dos credores, e a SEP organiza e administra a operação. Nenhuma das duas capta recursos do público para emprestar por conta própria.
Explique o princípio da mutualidade nas cooperativas de crédito e uma consequência prática dele.
Ver resposta comentada
A mutualidade significa que a cooperativa existe para prestar serviços financeiros aos próprios associados, que são, ao mesmo tempo, donos e usuários. Consequências: a captação e o crédito são, em regra, restritos aos associados; o associado vota nas assembleias; e as sobras do exercício podem ser distribuídas entre os associados, conforme decisão da assembleia.
Explique por que uma instituição de pagamento não pode conceder empréstimos com os saldos das contas de pagamento.
Ver resposta comentada
Porque o art. 6º, § 2º, da Lei nº 12.865/2013 veda às instituições de pagamento as atividades privativas de instituições financeiras, entre as quais está a intermediação de recursos (captar e emprestar). Os saldos das contas de pagamento pertencem aos usuários e devem ser preservados para a execução das transações de pagamento.
Diferencie banco de investimento de sociedade de crédito, financiamento e investimento quanto à atividade e à captação.
Ver resposta comentada
O banco de investimento atua no financiamento de médio e longo prazo de empresas, no capital de giro e fixo e na assessoria a operações do mercado de capitais, como emissões de ações e debêntures; capta principalmente por depósitos a prazo e recursos externos e oficiais. A financeira atua no financiamento de bens e serviços ao consumidor e no crédito pessoal e capta principalmente por letras de câmbio. Nenhum dos dois capta depósitos à vista.
Nível 3 · Aplicar
Classifique cada instituição: (a) empresa que oferece cartão pré-pago e conta digital sem crédito; (b) instituição que financia veículos e capta por letras de câmbio; (c) instituição estadual que financia projetos de infraestrutura sem captar recursos do público; (d) plataforma que conecta investidores pessoas físicas a pequenas empresas que pedem empréstimo.
Ver resposta comentada
(a) Instituição de pagamento. (b) Sociedade de crédito, financiamento e investimento (financeira). (c) Agência de fomento. (d) Sociedade de empréstimo entre pessoas (SEP).
Um grupo de investidores quer constituir um banco múltiplo com as carteiras de crédito imobiliário e de arrendamento mercantil. Decida se o pedido atende à regra de composição e justifique.
Ver resposta comentada
Não atende. O banco múltiplo precisa ter pelo menos duas carteiras, sendo uma delas comercial ou de investimento. A combinação proposta não inclui nenhuma das duas. Os investidores precisariam incluir a carteira comercial ou a de investimento, ou constituir outro tipo de instituição.
Um comerciante de uma cidade do interior capta dinheiro de vizinhos, prometendo juros mensais, e o empresta a outros moradores. Ele nunca abriu empresa. Resolva: ele pode ser tratado como instituição financeira? Que consequência isso tem?
Ver resposta comentada
Sim. Pelo parágrafo único do art. 17 da Lei nº 4.595/1964, a pessoa física que exerce a coleta e a aplicação de recursos de terceiros, de forma permanente ou eventual, equipara-se a instituição financeira. Como não tem a autorização prévia exigida pelo art. 18, ele atua irregularmente e fica sujeito às sanções administrativas e penais previstas na legislação do sistema financeiro.
Um banco estrangeiro quer abrir uma subsidiária no Brasil. Decida que ato é necessário para que ela funcione no País.
Ver resposta comentada
Pelo art. 18 da Lei nº 4.595/1964 e pelo art. 10, § 2º, da mesma lei, as instituições financeiras estrangeiras dependem de autorização do Poder Executivo, mediante decreto, para funcionar no País, além do processo de análise conduzido pelo Banco Central com base nas normas do CMN.
Indique o supervisor de cada operador: (a) ressegurador; (b) administradora de consórcio; (c) distribuidora de títulos e valores mobiliários que opera em bolsa; (d) fundo de pensão de uma associação profissional.
Ver resposta comentada
(a) Susep. (b) Banco Central. (c) Banco Central, como instituição, e CVM, nas atividades com valores mobiliários. (d) Previc, porque o plano de uma associação profissional é fechado, com a associação na condição de instituidora.
Nível 4 · Analisar
Uma empresa de tecnologia conhecida como “banco digital” é, juridicamente, uma instituição de pagamento que pertence a um grupo com uma SCD. Ela oferece conta digital, cartão pré-pago e empréstimo pessoal no mesmo aplicativo. Analise quais atividades cabem a cada empresa do grupo e por quê.
Ver resposta comentada
A conta digital (conta de pagamento) e o cartão pré-pago são serviços de pagamento e podem ser prestados pela instituição de pagamento, conforme o art. 6º, III, da Lei nº 12.865/2013. O empréstimo pessoal é atividade de instituição financeira e não pode ser feito pela instituição de pagamento (art. 6º, § 2º); cabe à SCD, que empresta com capital próprio por plataforma eletrônica. O aplicativo integra as duas experiências, mas a operação de crédito é contratada com a SCD. O nome comercial “banco digital” não define a natureza jurídica.
Compare a Caixa Econômica Federal e uma cooperativa de crédito quanto à natureza jurídica, à propriedade e à finalidade, e explique por que as duas pertencem ao mesmo grupo de operadores.
Ver resposta comentada
A Caixa é empresa pública federal, com capital integralmente da União, e combina a atividade bancária com a execução de políticas públicas, como habitação, FGTS e benefícios sociais. A cooperativa de crédito é sociedade cooperativa, pertence aos associados e tem como finalidade prestar serviços financeiros a eles por meio da mutualidade. Apesar das diferenças, as duas captam depósitos à vista, o que as coloca no grupo das instituições monetárias, ao lado dos bancos comerciais e dos múltiplos com carteira comercial, todas supervisionadas pelo Banco Central.
Você concluiu o estudo sobre as instituições operadoras do SFN. No próximo tópico, avançaremos para o Banco do Brasil, onde veremos sua natureza jurídica, suas funções como agente financeiro do Tesouro Nacional e o papel que exerce na execução de políticas públicas. Continue firme nos estudos!
Os casos apresentados são hipotéticos, elaborados para fins didáticos.