Fintechs, Startups e Big Techs
Bem-vindo ao Leão Educação. Preparamos esta aula para guiar você, passo a passo, no aprendizado de fintechs, startups e big techs (a “tecnologia financeira”, as empresas nascentes de modelo escalável e as grandes plataformas de tecnologia que entram nas finanças). Ao longo desta aula, vamos construir juntos uma base sólida em atualidades do mercado financeiro, com teoria, exemplos práticos e exercícios aplicados à rotina das instituições financeiras e às provas de concursos bancários.
🎯 Objetivo e mensagem central
Este tópico depende do anterior, em que vimos que banco digital, banco como serviço, finanças embutidas e superaplicativos separam a marca que o cliente vê da instituição autorizada que responde pelo serviço. Agora olhamos para os agentes que ocupam esses modelos: quem são, de onde vêm e o que cada um precisa ter para atuar. Ao final, você será capaz de distinguir fintech, startup e big tech, identificar as modalidades de fintech reguladas pelo Banco Central, dizer quem precisa de autorização e apontar os ganhos e os riscos que cada agente traz.
Qual é o ganho de dominar essa distinção? Os três nomes circulam como se fossem sinônimos nas notícias e nos enunciados, mas respondem a perguntas diferentes: fintech diz o que a empresa faz, startup diz em que fase ela está e big tech diz de que tamanho e de que origem ela é. Quem mistura as três perguntas erra a questão; quem as separa consegue classificar qualquer empresa que a prova apresentar e orientar o cliente que chega ao balcão perguntando se “o aplicativo é um banco”.
Fintech: o que é e quais são as modalidades
A palavra fintech vem do inglês financial technology, “tecnologia financeira”. O Banco Central a usa para designar as empresas que introduzem inovações nos mercados financeiros por meio do uso intensivo de tecnologia, em geral em plataformas on-line, e que podem criar modelos de negócio novos (página do Banco Central sobre fintechs, consultada em outubro de 2026). O critério é o papel da tecnologia: nela está o centro do serviço, e não apenas um canal de atendimento.
Repare que “fintech” não é um tipo de instituição previsto em lei. É um rótulo de mercado, que abriga empresas muito diferentes. A mesma página do Banco Central agrupa as fintechs brasileiras em categorias de atuação: crédito, pagamento, gestão financeira, empréstimo, investimento, financiamento, seguro, negociação de dívidas, câmbio e multisserviços. O que dá a cada uma o direito de atuar não é o rótulo, mas a autorização que ela tem, quando a atividade a exige.
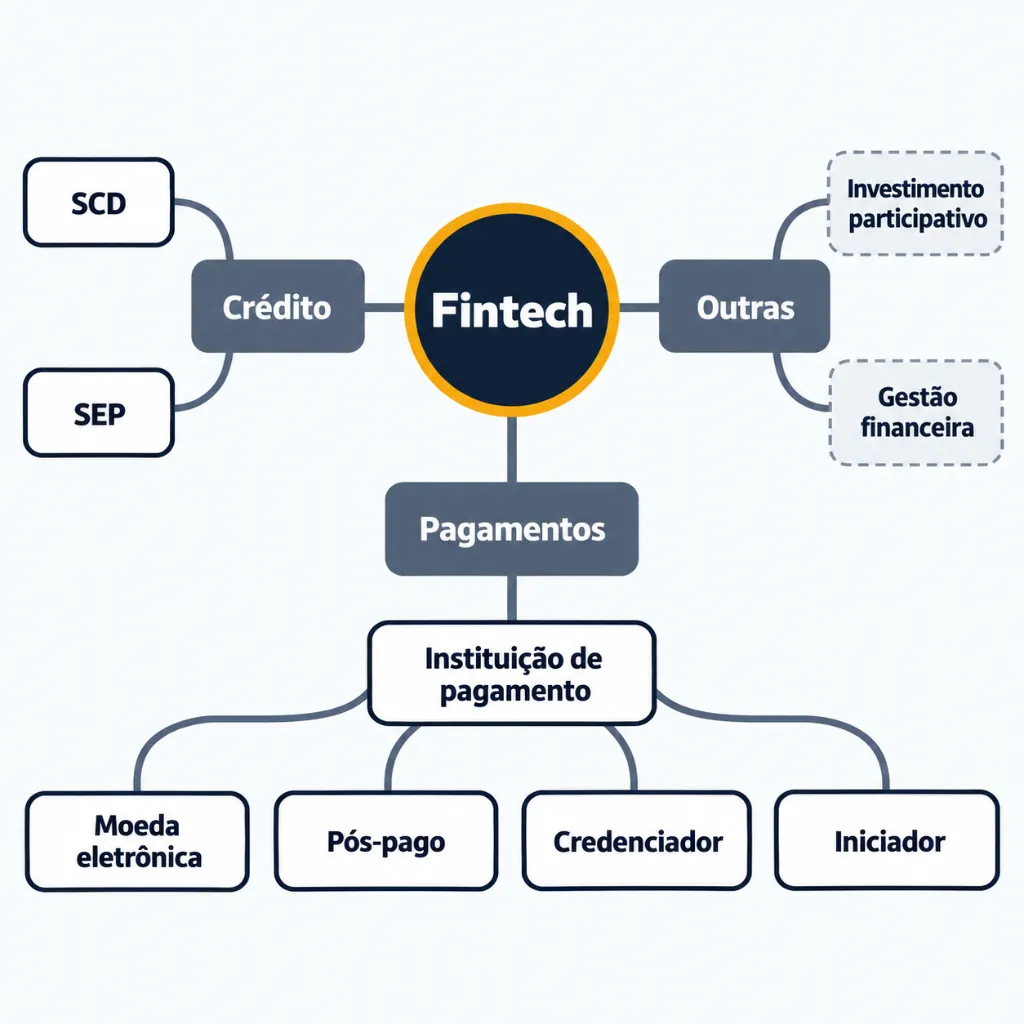
Observe na Figura 1 como as modalidades reguladas se distribuem em torno do conceito de fintech. Os dois grandes ramos que a prova mais cobra são os de crédito e de pagamentos.
Fintechs de crédito: SCD e SEP
As fintechs que concedem ou intermediam crédito por plataforma eletrônica têm duas formas autorizadas, regidas pela Resolução CMN nº 5.050/2022 (norma em vigor desde 1º de janeiro de 2023, consultada no sítio do Banco Central em outubro de 2026).
Instituição financeira constituída como sociedade anônima, que faz empréstimos, financiamentos e aquisição de direitos creditórios exclusivamente por plataforma eletrônica, com capital próprio ou repasses do BNDES. Não capta recursos do público, salvo pela emissão de ações.
Instituição financeira, também sociedade anônima, que intermedeia empréstimos entre pessoas (em inglês, peer-to-peer lending) pela plataforma. Não pode realizar operações com recursos próprios nem reter o risco de crédito.
A diferença de fundo está em de quem é o dinheiro e de quem é o risco. Na SCD, o dinheiro emprestado é da própria instituição (ou vem de repasses do BNDES), e ela assume o risco do tomador. Na SEP, o dinheiro é de outras pessoas, os credores, e a plataforma só aproxima as partes e administra a operação, sem se responsabilizar pelo calote. Por isso, a norma limita a exposição de cada credor: ele não pode contratar com um mesmo devedor, na mesma SEP, operações cujos saldos devedores somados ultrapassem R$ 15.000,00 (art. 24 da Resolução CMN nº 5.050/2022). O limite não se aplica ao credor que seja investidor qualificado, nos termos da regulamentação da CVM.
Note ainda que SCD e SEP são instituições financeiras. A expressão que dá nome ao tipo precisa constar da denominação da empresa, o que ajuda o cliente a identificar com quem está contratando.
Fintechs de pagamento: a instituição de pagamento
As fintechs de pagamento atuam, em regra, como instituições de pagamento (IP), figura criada pela Lei nº 12.865/2013, que trata dos arranjos e das instituições de pagamento integrantes do Sistema de Pagamentos Brasileiro. Essa lei é estudada com profundidade no tópico sobre arranjos de pagamento; aqui interessa o que a Resolução BCB nº 80/2021 estabelece sobre as modalidades em que a instituição de pagamento pode atuar, e que uma mesma IP pode exercer mais de uma.
| Modalidade | O que faz |
|---|---|
| Emissor de moeda eletrônica | Gerencia a conta de pagamento pré-paga do usuário e converte recursos em moeda física ou escritural, e vice-versa |
| Emissor de instrumento de pagamento pós-pago | Gerencia a conta de pagamento pós-paga do usuário pagador |
| Credenciador | Habilita o recebedor (comerciante) a aceitar instrumentos de pagamento, sem gerenciar conta de pagamento |
| Iniciador de transação de pagamento | Inicia a transação a partir de conta mantida em outra instituição, sem deter os fundos em momento algum |
A tabela mostra que “fintech de pagamento” abrange papéis bem distintos. O dinheiro do cliente fica sob a guarda da IP no emissor de moeda eletrônica, mas o iniciador, que é peça do Open Finance, apenas dispara a ordem de pagamento entre contas de outras instituições. A regra que une as quatro é a de que a instituição de pagamento não é instituição financeira e, por isso, não pode exercer as atividades privativas desta. É essa fronteira que a prova costuma explorar.
Quem precisa de autorização do Banco Central
A pergunta de prova mais frequente sobre o tema é: “esta empresa precisa de autorização do Banco Central?”. A resposta não depende do nome nem do tamanho, mas da atividade. Quem exerce atividade privativa de instituição financeira ou presta serviço de pagamento nos termos da regulação precisa de autorização; quem apenas usa tecnologia para outra finalidade, não.
| Atividade | Natureza | Autorização do Banco Central |
|---|---|---|
| Emprestar com recursos próprios por plataforma eletrônica | SCD, instituição financeira | Sim |
| Intermediar empréstimos entre pessoas | SEP, instituição financeira | Sim |
| Gerenciar conta de pagamento, credenciar recebedores ou iniciar pagamentos | Instituição de pagamento | Sim, para iniciar a prestação do serviço, conforme a redação dada ao art. 9º da Resolução BCB nº 80/2021 pela Resolução BCB nº 494/2025 |
| Oferecer, em plataforma, investimento participativo em empresas de pequeno porte | Plataforma de investimento participativo | Regulada pela CVM (Resolução CVM nº 88/2022), e não pelo Banco Central |
| Organizar informações financeiras do cliente, com o consentimento dele, no Open Finance | Participante do Open Finance, nas condições da norma | Depende do papel exercido e das regras de participação |
| Divulgar produtos ou levar a marca ao cliente, com a conta mantida por instituição autorizada | Tomadora de BaaS, parceira ou correspondente, conforme o contrato | A própria empresa, não; a instituição autorizada por trás dela, sim |
A leitura da tabela mostra três situações. Na primeira, a empresa é a instituição autorizada (SCD, SEP, IP). Na segunda, a atividade pertence a outro regulador, como a CVM nas ofertas de valores mobiliários. Na terceira, a empresa não precisa de autorização própria porque quem presta o serviço regulado é um parceiro autorizado, e é por isso que a responsabilidade regulatória, como vimos, permanece nele.
Startup: um estágio, e não um setor
Startup (em inglês, “empresa nascente”) é a empresa em fase inicial que busca um modelo de negócio repetível e escalável, ou seja, capaz de crescer rapidamente sem que os custos cresçam na mesma proporção, em condições de grande incerteza. Quase sempre há tecnologia no centro, mas o que define a startup é a fase e a lógica de crescimento, e não a atividade.
No Brasil, a Lei Complementar nº 182/2021, o Marco Legal das Startups, enquadra como startups as organizações empresariais ou societárias nascentes ou em operação recente, cuja atuação se caracteriza pela inovação aplicada a modelo de negócios ou a produtos ou serviços ofertados. Para o tratamento especial de fomento previsto nessa lei, o art. 4º exige receita bruta de até R$ 16 milhões no ano-calendário anterior, no máximo dez anos de inscrição no CNPJ e a declaração de modelos de negócio inovadores ou o enquadramento no regime Inova Simples. Esses são critérios de enquadramento para benefícios daquela lei, e não um conceito válido para qualquer contexto.
Como as startups financeiras crescem com capital de investidores e com rapidez, o mercado costuma observar dois riscos de perfil, que são tendências do modelo e não regra: a dependência de novos aportes para continuar operando e a pressão por crescimento, que pode levar a falhas de controle. Por isso o Banco Central avalia, no pedido de autorização, os proprietários, a origem dos recursos e a compatibilidade da capacidade econômico-financeira com o empreendimento, como informa a página do órgão sobre fintechs.
Big tech: a plataforma que entra nas finanças
Big tech (em inglês, “grande empresa de tecnologia”) é a grande companhia de tecnologia cujo negócio principal não é financeiro: redes sociais, comércio eletrônico, buscadores, sistemas operacionais e serviços em nuvem. O Banco de Compensações Internacionais (BIS), em seu Relatório Econômico Anual de 2019, usa o termo para essas grandes empresas e observa que seu modelo de negócio se baseia em permitir interações diretas entre muitos usuários. Diferentemente da fintech, que atua principalmente em serviços financeiros, a big tech oferece serviços financeiros como parte de um conjunto muito mais amplo de atividades.
O BIS descreve a força desse modelo por um ciclo de três elementos que se reforçam: dados, externalidades de rede e atividades inter-relacionadas (a sigla em inglês, DNA, é a que aparece na literatura). Mais usuários geram mais dados, os dados melhoram os serviços e atraem mais usuários, o que amplia as atividades e gera ainda mais dados. Os serviços financeiros entram nesse ciclo: o pagamento, por exemplo, é um serviço financeiro que alimenta o ciclo e também se beneficia dele, quando os dados de transações ajudam a avaliar o risco de crédito.
Essa vantagem explica por que a big tech preocupa os reguladores de modo diferente da fintech. O próprio BIS aponta riscos de poder de mercado, com possíveis práticas anticompetitivas como a venda casada e os subsídios cruzados; de uso anticompetitivo dos dados, com risco de discriminação de preços; de privacidade e de vieses em algoritmos; e a possibilidade de que, sobretudo nos pagamentos, a big tech se torne rapidamente relevante para o sistema financeiro em seu conjunto. Em contrapartida, aponta oportunidades: eficiência, custos baixos, inclusão financeira em locais com muitas pessoas sem conta bancária e análise de risco de crédito com base em grandes volumes de dados.
Para a regulação, a regra de partida que o BIS propõe é “mesma atividade, mesma regulação”: se o serviço prestado equivale ao bancário, as normas devem ser equivalentes, e uma abordagem que combine regulação financeira, defesa da concorrência e proteção de dados pode ser necessária. Para o aluno, o corolário é direto. A big tech não está dispensada de autorização por ser empresa de tecnologia: se presta serviço de pagamento ou outra atividade regulada, ela precisa atuar por meio de instituição autorizada, própria ou de seu grupo, ou se apoiar em parceira autorizada, como vimos nos superaplicativos.
O Open Finance, estudado antes, funciona como contrapeso nesse cenário: como o dado financeiro é do cliente e só circula com o consentimento dele, para finalidade e prazo definidos, a instituição ou a plataforma não pode tratá-lo como ativo próprio. A concentração de dados, porém, continua sendo ponto de atenção, tema que o curso retoma ao tratar da transformação digital do sistema financeiro.
Comparando os três agentes
Reunimos o que vimos em uma tabela. Ela compara os três agentes em quatro critérios: origem, escala, exigência de autorização e riscos típicos.
| Critério | Fintech | Startup | Big tech |
|---|---|---|---|
| Pergunta que responde | O que a empresa faz | Em que fase a empresa está | De que porte e de que origem ela é |
| Origem | Tecnologia aplicada a serviços financeiros | Empresa nascente de modelo inovador, de qualquer setor | Plataforma de tecnologia com negócio principal fora das finanças |
| Escala | Varia de pequena a consolidada | Pequena no início, com meta de crescer rápido | Grande base de usuários, de alcance global |
| Autorização do Banco Central | Depende da atividade (SCD, SEP, IP exigem) | Depende da atividade; o enquadramento como startup não dispensa | Depende da atividade; o serviço financeiro exige instituição autorizada, no grupo ou em parceira |
| Riscos típicos | Confusão com banco; dependência de capital e de parceiros | Fragilidade financeira e pressão por crescimento | Concentração de dados e de mercado; relevância nos pagamentos |
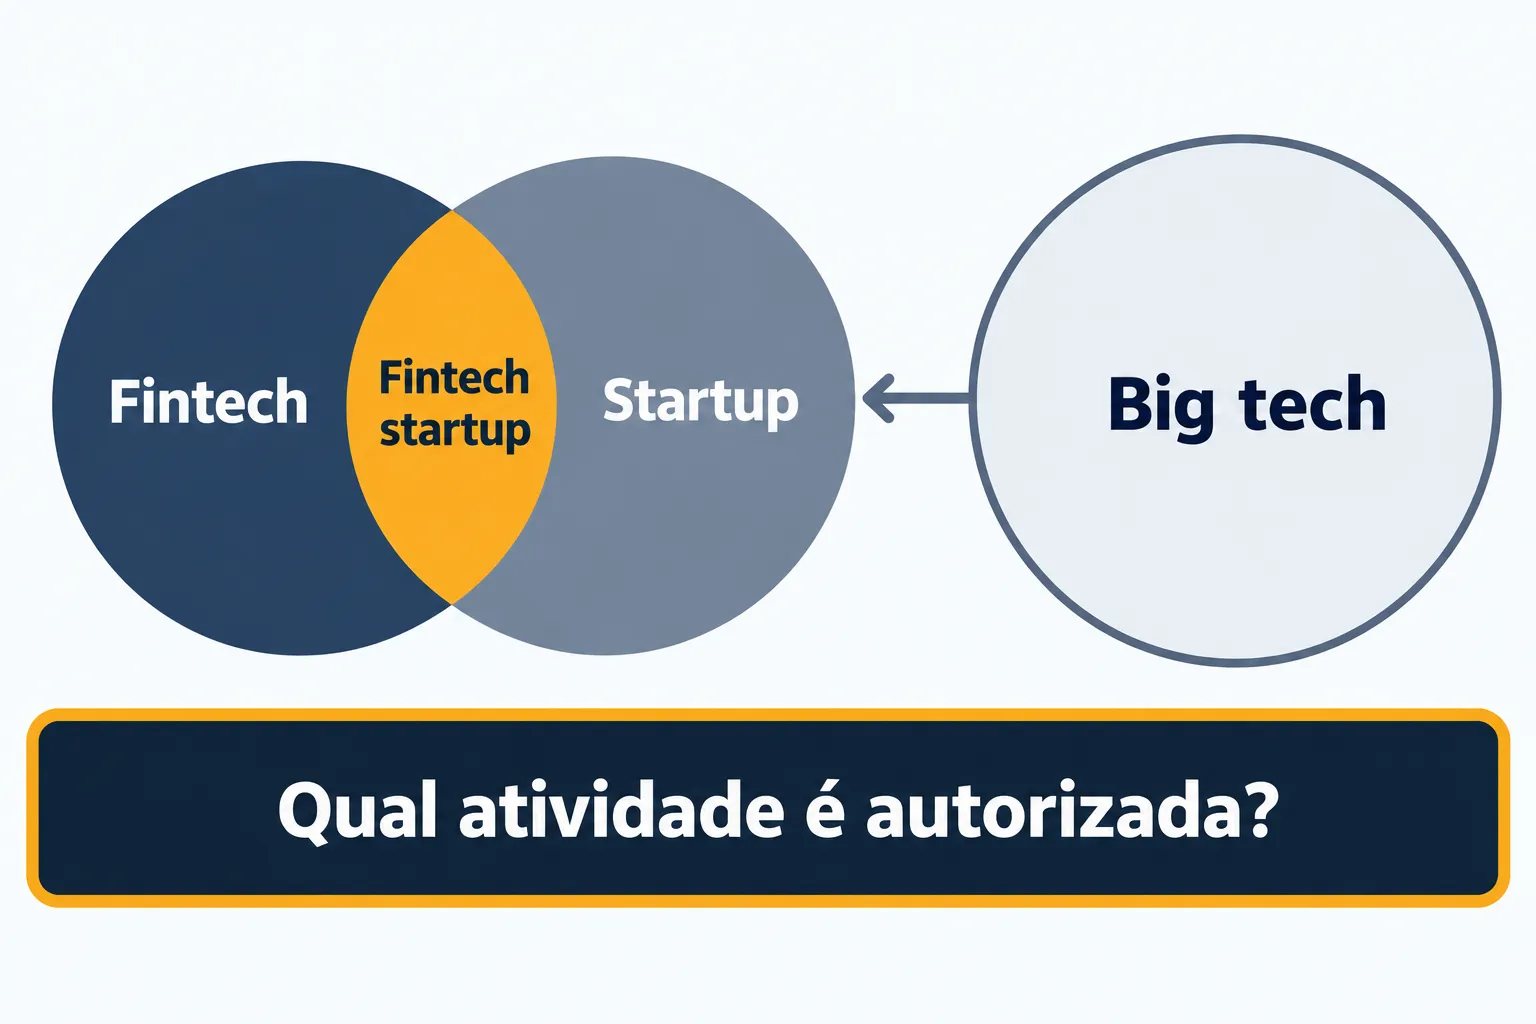
A tabela mostra que as três categorias não se excluem, e sim se cruzam. Esse cruzamento é o que a Figura 2 traz: observe que fintech e startup se sobrepõem em uma região comum, enquanto a big tech aparece como um agente de outra origem, que se aproxima das finanças a partir de fora.
Ganhos e riscos para o cliente e para o sistema
Os novos agentes não são bons nem maus por natureza. Trazem ganhos reais e riscos reais, que a prova costuma cobrar em pares. O Banco Central associa às fintechs, em sua página sobre o tema, benefícios como o aumento da eficiência e da concorrência no mercado de crédito, a rapidez nas transações, a redução da burocracia no acesso ao crédito, a possibilidade de reduzir o custo do crédito e a inovação. Do lado dos riscos, os que aparecem com mais regularidade são os seguintes.
O cliente não sabe se fala com banco, fintech ou parceira; o golpista se aproveita do nome e da marca.
Mais agentes entre o cliente e o serviço alongam o caminho da reclamação e dificultam saber quem responde.
Plataformas com muitos usuários acumulam dados e vantagem competitiva, com risco de uso anticompetitivo.
Empresa nascente depende de aportes e pode deixar de operar; o cliente deve saber onde estão seus recursos.
Quando uma plataforma passa a concentrar os pagamentos, uma falha dela afeta muita gente ao mesmo tempo.
Esses riscos têm respostas conhecidas. A identificação clara da instituição autorizada, como a exigida pela norma de nomenclatura, ataca a confusão de identidade. A responsabilidade da instituição autorizada pelo serviço, vista no banco como serviço, ataca a cadeia de parceiros. O Open Finance atua sobre os dados, e a autorização prévia filtra quem pode manter recursos de terceiros. Nenhuma dessas respostas elimina o risco, mas elas indicam onde procurar a proteção.
🧭 Revisão
O que você precisa lembrar
- Fintech é a empresa que usa tecnologia como base do serviço financeiro; é um rótulo de mercado, e não um tipo de instituição. O que importa é a autorização exigida pela atividade.
- As fintechs de crédito autorizadas são a SCD, que empresta com recursos próprios e não capta do público (salvo por ações), e a SEP, que intermedeia empréstimos entre pessoas sem reter o risco de crédito; ambas são instituições financeiras.
- As fintechs de pagamento atuam como instituições de pagamento, que podem ser emissoras de moeda eletrônica, emissoras de instrumento pós-pago, credenciadoras ou iniciadoras de transação de pagamento; instituição de pagamento não é instituição financeira.
- Startup é empresa nascente de modelo escalável e inovador, de qualquer setor; é uma fase, e não uma atividade, e não dispensa autorização quando a atividade a exige.
- Big tech é a grande plataforma de tecnologia que entra nas finanças; seu poder vem do ciclo de dados, rede e atividades, e seus riscos centrais são a concentração de mercado e de dados.
- A autorização depende da atividade exercida, nunca do nome ou da origem da empresa; vale a lógica de “mesma atividade, mesma regulação”.
- A nomenclatura das instituições autorizadas deve indicar o objeto da autorização, para que fintechs não sejam confundidas com bancos.
✍️ Exercícios de revisão
Nível 1 · Recordar
Defina fintech e indique se ela é um tipo de instituição previsto em lei.
Ver resposta comentada
Fintech (do inglês financial technology, “tecnologia financeira”) é a empresa que introduz inovações nos mercados financeiros pelo uso intensivo de tecnologia, em geral em plataformas on-line. Não é um tipo de instituição previsto em lei: é um rótulo de mercado, que abriga empresas com e sem autorização do Banco Central.
Identifique as duas formas de fintech de crédito autorizadas e a norma que as rege atualmente.
Ver resposta comentada
A Sociedade de Crédito Direto (SCD) e a Sociedade de Empréstimo entre Pessoas (SEP), regidas pela Resolução CMN nº 5.050/2022, em vigor desde 1º de janeiro de 2023. A Resolução CMN nº 4.656/2018, que as regulou inicialmente, já não é a referência vigente.
Liste as quatro modalidades de instituição de pagamento previstas na Resolução BCB nº 80/2021.
Ver resposta comentada
Emissor de moeda eletrônica, emissor de instrumento de pagamento pós-pago, credenciador e iniciador de transação de pagamento. Uma mesma instituição pode atuar em mais de uma modalidade.
O que é uma startup e que lei brasileira trata do seu enquadramento?
Ver resposta comentada
Startup é a empresa nascente ou em operação recente, de modelo de negócio inovador e escalável, que atua em condições de grande incerteza. O enquadramento para o tratamento especial de fomento está na Lei Complementar nº 182/2021, o Marco Legal das Startups.
Nível 2 · Compreender
Explique, com suas palavras, por que fintech, startup e big tech não são sinônimos.
Ver resposta comentada
Cada termo responde a uma pergunta diferente. Fintech diz o que a empresa faz: serviço financeiro com tecnologia no centro. Startup diz em que fase ela está: nascente, de modelo escalável. Big tech diz de que porte e de que origem ela é: grande plataforma de tecnologia cujo negócio principal não é financeiro. As categorias se cruzam (uma empresa pode ser fintech startup), mas nenhuma substitui as outras.
Explique a diferença de fundo entre a SCD e a SEP quanto ao dinheiro e ao risco do empréstimo.
Ver resposta comentada
Na SCD, o dinheiro emprestado é da própria instituição (ou de repasses do BNDES), e ela assume o risco do tomador; não capta recursos do público, salvo pela emissão de ações. Na SEP, o dinheiro é de outras pessoas, os credores; a plataforma apenas intermedeia, não opera com recursos próprios e não pode reter o risco de crédito, motivo pelo qual a exposição de cada credor é limitada.
Por que a instituição de pagamento não pode ser tratada como banco, embora cuide do dinheiro do cliente em conta de pagamento?
Ver resposta comentada
Porque a instituição de pagamento não é instituição financeira e não pode exercer as atividades privativas desta. Ela gerencia contas de pagamento, credencia recebedores ou inicia pagamentos, dentro do Sistema de Pagamentos Brasileiro. A conta de pagamento, por si só, não faz dela um banco.
Explique o ciclo de dados, rede e atividades das big techs e por que ele a coloca em vantagem ao entrar nas finanças.
Ver resposta comentada
Mais usuários geram mais dados; os dados melhoram os serviços e atraem mais usuários, ampliando as atividades e gerando ainda mais dados. Ao entrar nas finanças, a big tech já parte de uma base grande de usuários e de dados, que ajuda, por exemplo, a avaliar o risco de crédito. A fintech nova não dispõe dessa base, e por isso a big tech preocupa os reguladores sob o ângulo da concorrência e do uso de dados.
Nível 3 · Aplicar
Um aplicativo promete “empréstimos com o dinheiro de investidores que escolhem a quem emprestar”, e o contrato traz a expressão “Sociedade de Empréstimo entre Pessoas”. Classifique o modelo e indique se a empresa assume o risco de inadimplência.
Ver resposta comentada
É uma SEP, instituição financeira autorizada que intermedeia empréstimos entre pessoas. Como o dinheiro é dos credores e a norma proíbe a SEP de reter o risco de crédito, ela não assume o risco de inadimplência; o risco é dos credores, e por isso cada credor não pode ter, com um mesmo devedor na mesma SEP, operações cujos saldos devedores somados ultrapassem R$ 15.000,00, salvo se for investidor qualificado.
Uma plataforma de comércio eletrônico lança conta de pagamento com cartão, sem ter autorização própria. O contrato indica uma instituição de pagamento autorizada como responsável pela conta. Há irregularidade? Quem precisa da autorização?
Ver resposta comentada
Em princípio, não. A plataforma atua como tomadora de banco como serviço (ou parceira), e a atividade regulada é prestada pela instituição de pagamento autorizada, que mantém a conta e responde regulatoriamente. A irregularidade surgiria se a plataforma prestasse ela própria o serviço de pagamento sem autorização, ou se usasse nome que a fizesse passar por instituição autorizada.
Um cliente pergunta ao escriturário se uma empresa que se apresenta como “fintech” é banco. Como o escriturário deve orientar?
Ver resposta comentada
Deve explicar que “fintech” é um rótulo de mercado e não diz se a empresa é instituição financeira, instituição de pagamento ou apenas parceira de uma instituição autorizada. Deve orientar o cliente a conferir, no contrato e nos canais oficiais, o nome empresarial e a instituição autorizada responsável, sem afirmar que a empresa é ou não segura, pois não conhece a situação dela.
Classifique cada situação como (a) fintech de crédito autorizada, (b) fintech de pagamento, (c) atividade sob regulação da CVM ou (d) parceira sem autorização própria: (I) empresa que inicia pagamentos entre contas de outras instituições; (II) plataforma que oferece a pequenas empresas captação de investimento participativo; (III) empresa que empresta com recursos próprios por aplicativo e se chama “Sociedade de Crédito Direto”; (IV) rede de lojas cuja conta é mantida por uma instituição autorizada.
Ver resposta comentada
(I) é fintech de pagamento, na modalidade de iniciador de transação de pagamento. (II) é atividade sob regulação da CVM (Resolução CVM nº 88/2022). (III) é fintech de crédito autorizada, uma SCD. (IV) é parceira sem autorização própria, que apenas leva a marca ao cliente; a instituição autorizada responde pelo serviço.
Nível 4 · Analisar
Um texto afirma: “Como a empresa é uma startup de tecnologia e não uma instituição financeira, ela pode captar recursos do público para emprestar, desde que o faça por aplicativo.” Decomponha a afirmação.
Ver resposta comentada
Há dois erros. Primeiro, ser startup é uma fase da empresa e não afasta a necessidade de autorização quando a atividade a exige. Segundo, captar recursos do público para emprestar é atividade típica de instituição financeira; a SCD, que empresta por aplicativo, não capta do público (salvo por ações), e a SEP só intermedeia recursos dos credores para operações determinadas, sob autorização. O meio (aplicativo) não altera a natureza da atividade.
Compare a entrada de uma fintech de pagamento recém-criada e a de uma big tech no mercado de pagamentos quanto aos ganhos esperados e aos riscos para o sistema.
Ver resposta comentada
Ambas podem ampliar a concorrência, reduzir custos e incluir clientes. A fintech nova tem menos escala: seus riscos são sobretudo a fragilidade financeira, a dependência de aportes e a confusão com banco. A big tech parte de uma base grande de usuários e de dados e pode ganhar relevância rapidamente; seus riscos são a concentração de mercado e de dados, o uso anticompetitivo de dados e a possibilidade de que uma falha afete muitos usuários ao mesmo tempo. Nos dois casos, a regra é a mesma: a atividade de pagamento exige instituição autorizada.
Uma plataforma grande de compras oferece conta e crédito a seus clientes, com base no histórico de compras. Examine o caso por partes: quem precisa estar autorizado, que vantagem a plataforma tem e que cuidados cabem ao cliente.
Ver resposta comentada
Quanto à autorização: o serviço de conta e de crédito exige instituição autorizada, uma empresa do grupo ou uma parceira, pois o que determina a autorização é a atividade, e não a origem tecnológica da empresa. Quanto à vantagem: a plataforma usa o histórico de compras como dado para avaliar o risco, efeito do ciclo de dados, rede e atividades, e já conta com uma base de clientes. Quanto aos cuidados: o cliente deve identificar no contrato a instituição que mantém a conta e concede o crédito, saber para que seus dados serão usados e conferir tarifas, juros e canais de reclamação.
Você concluiu o estudo sobre fintechs, startups e big techs. No próximo tópico, avançaremos para as funções da moeda na era digital, onde veremos por que saldo em conta, moeda eletrônica e o Drex continuam sendo moeda e por que o criptoativo não é. Continue firme nos estudos!
Os casos apresentados são hipotéticos, elaborados para fins didáticos.