Novos Modelos de Negócios no Setor Financeiro
Bem-vindo ao Leão Educação. Preparamos esta aula para guiar você, passo a passo, no aprendizado de novos modelos de negócios no setor financeiro (banco digital, banco como serviço, finanças embutidas e superaplicativos). Ao longo desta aula, vamos construir juntos uma base sólida em atualidades do mercado financeiro, com teoria, exemplos práticos e exercícios aplicados à rotina das instituições financeiras e às provas de concursos bancários.
🎯 Objetivo e mensagem central
Este tópico depende do anterior, em que vimos que o Open Finance faz o dado circular por decisão do cliente. Com dados e serviços acessíveis por integração de sistemas, ficou possível montar um produto financeiro de outro jeito: uma empresa desenha a experiência e a marca, e outra, autorizada, fornece a conta, o pagamento ou o crédito. Ao final, você será capaz de distinguir banco digital, banco como serviço, finanças embutidas e superaplicativo, indicar quem precisa de autorização do Banco Central em cada arranjo e dizer quem responde perante o cliente.
Por que isso importa? Porque o cliente de hoje abre conta, paga e pede crédito dentro de aplicativos cuja marca nem sempre é a de uma instituição financeira. Quem trabalha no atendimento precisa saber orientar: “quem é, de fato, a instituição responsável pelo meu dinheiro?”. E a prova gosta de testar justamente essa pergunta, que separa a vitrine (a marca que o cliente vê) do alicerce (a instituição autorizada).
O que mudou: do banco integral à cadeia de serviços
No modelo tradicional, o banco fazia tudo sozinho: captava o cliente na agência, mantinha a conta, processava o pagamento, concedia o crédito e cuidava do atendimento. É o que podemos chamar de banco integral. Os novos modelos desmontam essa cadeia em etapas, e cada etapa pode ficar com um agente diferente. Uma empresa cuida da relação com o cliente; outra, autorizada pelo Banco Central, cuida do serviço financeiro regulado.
Três fatores tornaram isso possível. O primeiro é o canal digital, que dispensa a agência para abrir conta e contratar produtos, como vimos nos tópicos de internet banking e mobile banking. O segundo é a integração de sistemas, que conecta o aplicativo de uma empresa aos sistemas de uma instituição financeira. O terceiro é a infraestrutura pública, como o Pix e o Open Finance, que reduz o custo de entrada de quem quer oferecer serviços financeiros.
Banco digital
Chama-se banco digital a instituição que se relaciona com o cliente de forma predominantemente remota: abertura de conta, atendimento e contratação de produtos pelo aplicativo ou pelo site, sem depender de uma rede de agências. A expressão descreve um modelo de atendimento, e não uma natureza jurídica. O que define o que a empresa pode fazer é a autorização que ela tem: pode ser um banco, uma instituição de pagamento ou outra instituição financeira autorizada, cada uma com as atividades que sua autorização permite.
A consequência prática é que o nome de fantasia não prova nada. Uma empresa pode usar “digital”, “conta” ou “bank” na comunicação sem ser banco. O que o cliente deve verificar é o nome da instituição autorizada que consta do contrato e dos canais oficiais. A própria regra do banco como serviço, que veremos adiante, reforça o ponto: é vedado firmar contrato de BaaS com empresa que, sem ser instituição autorizada, use termos característicos da nomenclatura das instituições do Sistema Financeiro Nacional ou do Sistema de Pagamentos Brasileiro, inclusive expressões similares em português ou em idioma estrangeiro.
Do ponto de vista do cliente, o banco digital traz conta sem tarifa de manutenção em muitos casos, abertura rápida e controle pelo aplicativo. Os cuidados são os de qualquer canal exclusivamente remoto: dependência de acesso à internet e ao aparelho, atendimento humano mais difícil de alcançar em situações complexas e o risco de golpes que exploram a falta de contato presencial. O atendimento humano e a inclusão digital voltam como tema nos tópicos finais do curso.
Banco como serviço (BaaS)
Banking as a Service (BaaS), em tradução literal “banco como serviço”, é o modelo em que uma instituição autorizada fornece serviços financeiros e de pagamento para que outra empresa os disponibilize aos clientes dela, por canal eletrônico e com integração de sistemas. Segundo a Resolução Conjunta nº 16/2025, do Conselho Monetário Nacional e do Banco Central (editada em 28 de novembro de 2025 e consultada no sítio normativo do Banco Central em outubro de 2026), o contrato de BaaS tem duas partes com nomes próprios.
Instituição financeira, de pagamento ou outra autorizada pelo Banco Central, que contrata com a tomadora e presta os serviços financeiros.
Pessoa jurídica estabelecida no Brasil, para cujos clientes os serviços são disponibilizados. Pode ou não ser instituição autorizada.
Pessoa natural ou jurídica que tem relação contratual com a prestadora, nos serviços do BaaS, ou com a tomadora, nos demais serviços.
O contrato de BaaS não vale para qualquer serviço. A norma o limita a um rol: abertura, manutenção e encerramento de contas de depósito à vista, de poupança e de pagamento (pré-paga ou pós-paga); serviços de pagamento realizados por meio dessas contas; credenciamento para aceitação de instrumentos de pagamento em arranjos de pagamento; e operações de crédito, incluindo oferta, contratação, administração e cobrança. A norma exige ainda que as contas sejam de titularidade do cliente na prestadora. Em outras palavras, o dinheiro do cliente fica na instituição autorizada, e não na empresa cuja marca aparece no aplicativo.
Quem responde: as camadas do BaaS
O ponto que a prova mais explora no BaaS é a distribuição de responsabilidades. Observe na Figura 1 as camadas do modelo: de baixo para cima, a instituição autorizada, a infraestrutura que a conecta ao parceiro, a marca não financeira e o cliente. A responsabilidade regulatória se concentra na camada de baixo.
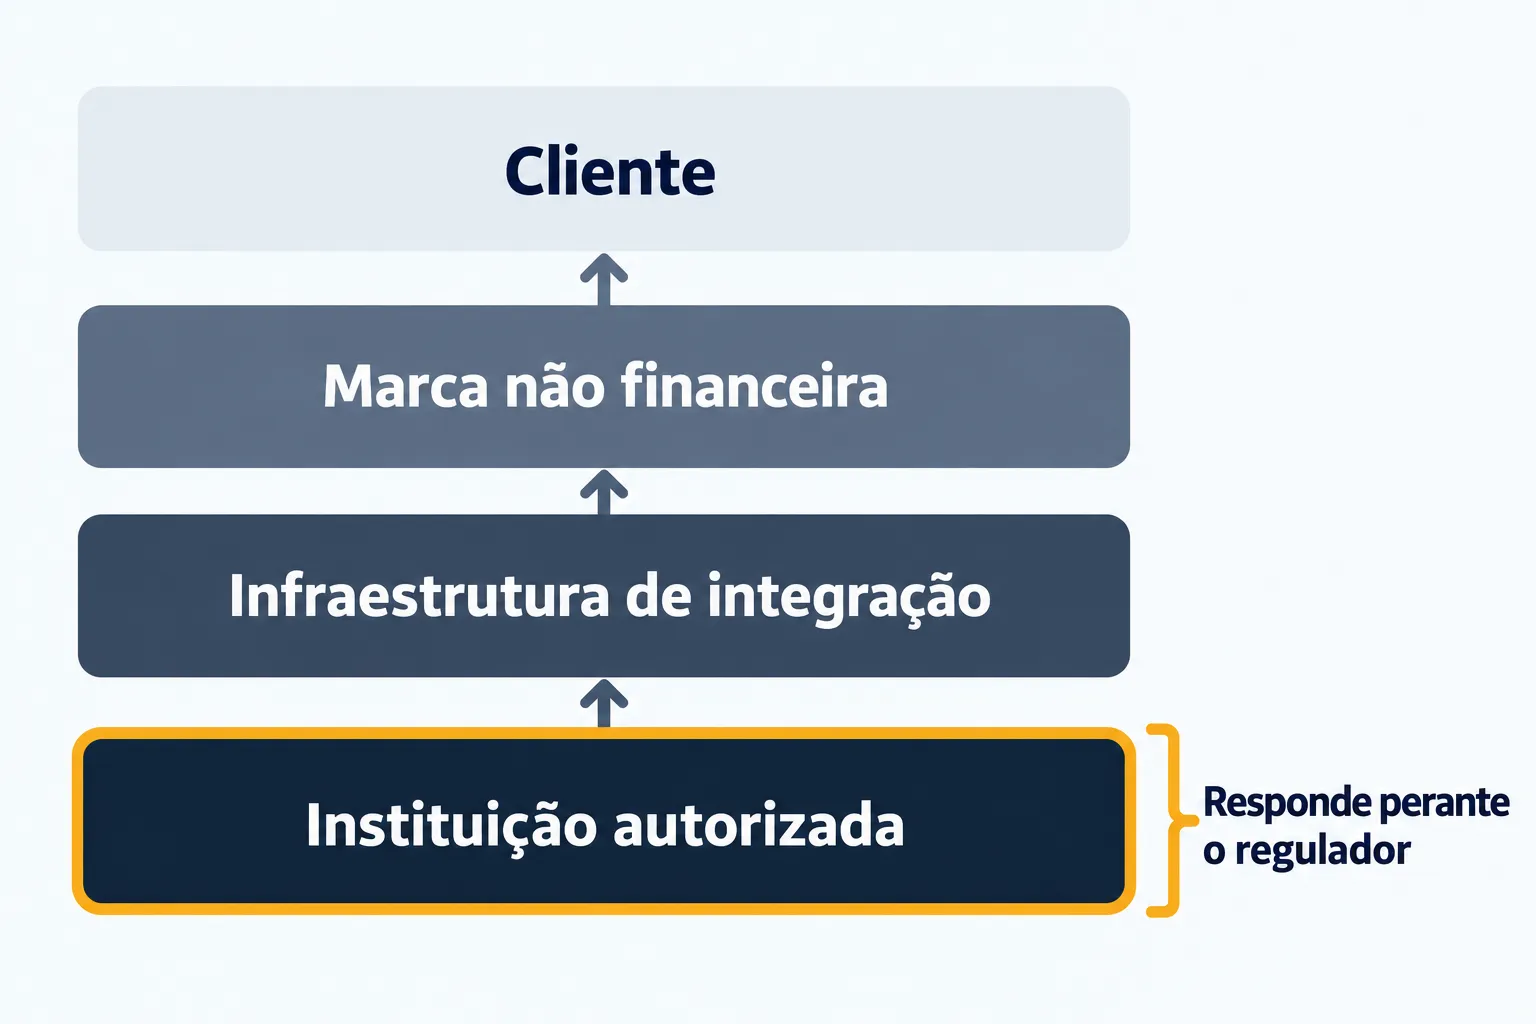
Conforme a Resolução Conjunta nº 16/2025, a instituição prestadora responde por garantir a confiabilidade, a integridade, a disponibilidade, a segurança e o sigilo dos serviços e por cumprir a legislação aplicável. É dela também a responsabilidade pela política de identificação e qualificação de clientes, pela prevenção a fraudes e pela prevenção à lavagem de dinheiro e ao financiamento do terrorismo. Ela pode delegar à tomadora tarefas acessórias, mas continua respondendo por elas. E responde pelo atendimento às demandas dos seus clientes, mesmo quando usa a tomadora para isso.
| Papel | O que faz | O que a norma exige ou veda |
|---|---|---|
| Instituição prestadora | Mantém a conta, processa pagamentos, concede crédito e responde pelo serviço | Verificar a capacidade da tomadora antes de contratar; identificar-se de forma visível ao cliente nos canais, contratos e documentos; manter controles sobre a tomadora |
| Entidade tomadora | Desenha a experiência, a marca e a distribuição; integra seu aplicativo à prestadora | Ser identificada ao cliente; não subcontratar os serviços; não movimentar em conta própria valores dos serviços da prestadora; não usar termos característicos da nomenclatura do SFN e do SPB, salvo se for instituição autorizada |
| Cliente | Contrata e usa o serviço pelo ambiente da tomadora | Tem o saldo e a conta na prestadora; deve ser informado de que a tomadora não atua em nome da prestadora e, quando for o caso, de que não é instituição autorizada |
A tabela mostra uma divisão deliberada: a tomadora leva a criatividade e o alcance, e a prestadora leva o risco regulado. Por isso, mesmo que a tomadora seja uma empresa sem autorização, o dinheiro e o contrato financeiro ficam sob a supervisão do Banco Central por meio da prestadora. Se a tomadora for ela própria uma instituição autorizada, responde também no que lhe couber, inclusive pelos serviços prestados em seus ambientes tecnológicos. A norma ainda deu prazo de adequação aos contratos já vigentes, até 31 de dezembro de 2026.
O que não é banco como serviço
A norma esclarece, em rol não exaustivo, o que não se insere na prestação de BaaS: os correspondentes no País, o processamento e armazenamento de dados e a computação em nuvem, as parcerias no âmbito do Open Finance e as atividades de subcredenciadores e prestadores de serviço de rede. Também veda que o contrato de BaaS tenha como objeto o atendimento a clientes em nome da prestadora, na forma da regulamentação de correspondentes.
| Critério | BaaS | Correspondente no País | Open Finance |
|---|---|---|---|
| Essência | Prestadora fornece serviços financeiros que a tomadora oferece aos clientes dela | Terceiro atende em nome da instituição contratante, por conta e sob as diretrizes dela | Compartilhamento de dados e serviços com consentimento do cliente |
| Quem aparece ao cliente | A marca da tomadora, com a prestadora identificada | O estabelecimento, atuando em nome da instituição | As instituições transmissora e receptora |
| Tratamento na norma de BaaS | Objeto da norma | Fora do conceito; atendimento em nome da prestadora é vedado como objeto do contrato | Parcerias no Open Finance estão fora do conceito |
Na leitura da tabela, o ponto de distinção é a quem pertence a relação com o cliente. No correspondente, o terceiro age em nome da instituição, que decide e responde; é o tema de tópico próprio, mais adiante. No BaaS, a tomadora oferece o serviço como parte do seu próprio negócio, ao seu público, mas a conta e o contrato financeiro são da prestadora.
Finanças embutidas
Finanças embutidas, ou embedded finance em inglês, consistem na integração de um serviço financeiro à experiência de uma empresa que não é do ramo financeiro. O cliente não “vai ao banco”: o crédito, o seguro, o pagamento ou a conta aparecem no momento e no lugar em que ele já está, como no pagamento parcelado dentro da loja virtual, na conta de pagamento do aplicativo de transporte ou no seguro oferecido na compra de um aparelho.
Note que finanças embutidas descrevem o resultado visto pelo cliente (o serviço no meio da jornada), e não uma forma jurídica. Para chegar a esse resultado, a empresa não financeira pode usar o BaaS, mas pode também firmar parceria com uma instituição para integrar um meio de pagamento, atuar como correspondente, indicar ofertas de várias instituições em uma plataforma ou usar a iniciação de pagamento do Open Finance. Cada caminho tem regras próprias, e o que os une é a regra geral: quem presta o serviço financeiro precisa estar autorizado a prestá-lo.
Superaplicativos
Superaplicativo (em inglês, super app) é um aplicativo que reúne, em um único ambiente, serviços de naturezas diferentes: mensagens, compras, transporte, entretenimento e, entre eles, serviços financeiros como pagamentos, conta e crédito. A lógica é prender o usuário a um ecossistema em que cada serviço alimenta os outros: o dado do uso de um ajuda a oferecer o seguinte.
O superaplicativo é um modelo de negócio, e não uma categoria regulatória. A parte financeira só pode ser prestada por quem é instituição autorizada. Assim, o grupo dono do aplicativo ou obtém a autorização para uma de suas empresas (por exemplo, como instituição de pagamento) ou se apoia em instituição que já a possui, por meio de parceria ou de banco como serviço. Quem faz o primeiro caminho assume diretamente a regulação; quem faz o segundo mantém a marca na frente e a regulação por trás.
Quando o dono do superaplicativo é uma grande empresa de tecnologia (big tech, a grande plataforma de tecnologia que entra nas finanças), surgem questões adicionais de concorrência e de uso de dados. Esse ângulo, o dos agentes, é tratado no próximo tópico; aqui importa fixar que o modelo é a reunião de serviços, e que a autorização para o serviço financeiro continua sendo exigida.
Comparando os modelos e os cuidados
A tabela a seguir reúne os quatro modelos em torno da chave de leitura do início do tópico: quem desenha o produto e quem tem a autorização.
| Modelo | Essência | Quem presta o serviço financeiro | Ponto de atenção |
|---|---|---|---|
| Banco digital | Instituição que atende de forma predominantemente remota | Ela própria, conforme a autorização que tem | Nome de fantasia não prova a natureza da instituição |
| BaaS | Prestadora fornece conta, pagamento e crédito para a tomadora oferecer aos clientes dela | A instituição prestadora, autorizada pelo Banco Central | A responsabilidade regulatória fica com a prestadora; a tomadora não pode se passar por instituição autorizada |
| Finanças embutidas | Serviço financeiro dentro da jornada de uma empresa não financeira | Uma instituição autorizada, por parceria ou por BaaS | O cliente precisa identificar o credor ou a instituição responsável |
| Superaplicativo | Vários serviços, financeiros ou não, em um só aplicativo | Instituição do grupo ou parceira autorizada | Concentração de dados e de poder de mercado |
O que a tabela mostra é que os modelos não são excludentes. Um superaplicativo pode oferecer finanças embutidas, que podem ser montadas com BaaS, e uma das parcerias pode ser com um banco digital. Por isso, na prova e na vida real, o raciocínio mais seguro é sempre voltar às duas perguntas: quem desenha e quem responde.
Esses modelos trazem ganhos reais: acesso mais rápido a serviços, custo menor de distribuição, produtos ajustados ao contexto do cliente e entrada de novos competidores. Trazem também riscos, e nenhum deles é novo no nome, apenas no formato. O cliente pode não saber quem é o responsável pelo seu dinheiro. A cadeia de parceiros alonga o caminho de reclamação. A concentração de dados e de clientes em poucos ecossistemas preocupa quem trata de concorrência. E golpistas se aproveitam da confusão entre marca e instituição, criando falsas “contas” ou “ofertas” em nome de empresas conhecidas.
🧭 Revisão
O que você precisa lembrar
- Os novos modelos desmontam a cadeia do banco integral: uma empresa cuida da marca e da experiência, e uma instituição autorizada cuida do serviço financeiro regulado.
- Banco digital é um modelo de atendimento remoto, não uma natureza jurídica; o que vale é a autorização da instituição. Banco digitalizado é o banco tradicional que também atende por canais digitais.
- BaaS é o contrato em que a instituição prestadora fornece contas, pagamentos, credenciamento e crédito para a entidade tomadora oferecer aos clientes dela; a conta é de titularidade do cliente na prestadora.
- A prestadora responde pelo serviço, pela segurança, pela identificação de clientes e pela prevenção a fraudes e à lavagem de dinheiro, e pode delegar tarefas acessórias sem deixar de responder por elas.
- Correspondentes, nuvem, parcerias no Open Finance e subcredenciadores não são BaaS; a tomadora não pode usar termos característicos do sistema financeiro, salvo se for instituição autorizada.
- Finanças embutidas são o serviço financeiro dentro da jornada de uma empresa não financeira; podem usar BaaS ou outras parcerias.
- Superaplicativo é modelo de negócio que reúne vários serviços; a parte financeira exige autorização, própria ou de parceira.
✍️ Exercícios de revisão
Nível 1 · Recordar
O que é banco digital e em que ele difere do banco digitalizado?
Ver resposta comentada
Banco digital é a instituição que se relaciona com o cliente de forma predominantemente remota, sem depender de uma rede de agências. O banco digitalizado é o banco tradicional que passou a oferecer serviços também por canais digitais, mantendo agências. Ambos são instituições autorizadas; muda o desenho do atendimento.
Defina banco como serviço (BaaS) e identifique as duas partes do contrato.
Ver resposta comentada
BaaS é o modelo em que uma instituição autorizada fornece serviços financeiros e de pagamento para que outra empresa os disponibilize aos clientes dela, por canal eletrônico e com integração de sistemas. As partes são a instituição prestadora, autorizada pelo Banco Central, e a entidade tomadora, pessoa jurídica estabelecida no Brasil para cujos clientes os serviços são disponibilizados.
Liste os serviços que podem ser objeto do contrato de BaaS segundo a Resolução Conjunta nº 16/2025.
Ver resposta comentada
Abertura, manutenção e encerramento de contas de depósito à vista, de poupança e de pagamento (pré-paga ou pós-paga); serviços de pagamento realizados por meio dessas contas; credenciamento para aceitação de instrumentos de pagamento em arranjos de pagamento; e operações de crédito, com oferta, contratação, administração e cobrança. A norma admite ainda outros serviços que a regulamentação venha a incluir.
Cite atividades que a norma indica não se inserirem na prestação de BaaS.
Ver resposta comentada
Os correspondentes no País, o processamento e armazenamento de dados e a computação em nuvem, as parcerias no âmbito do Open Finance e as atividades de subcredenciadores e prestadores de serviço de rede. O rol é não exaustivo.
O que são finanças embutidas (embedded finance) e o que é um superaplicativo?
Ver resposta comentada
Finanças embutidas são a oferta de serviços financeiros dentro do produto, do aplicativo ou do site de uma empresa não financeira, no momento em que o cliente precisa deles. Superaplicativo é um aplicativo que reúne em um só ambiente serviços de naturezas diferentes, entre eles serviços financeiros.
Nível 2 · Compreender
Explique por que “banco digital” é um modelo de atendimento e não uma natureza jurídica, e o que o cliente deve verificar.
Ver resposta comentada
A expressão descreve como a instituição atende (de forma remota), mas não diz o que ela está autorizada a fazer. Isso depende da autorização do Banco Central: pode ser banco, instituição de pagamento ou outra instituição autorizada. O cliente deve verificar, no contrato e nos canais oficiais, o nome da instituição autorizada responsável pelo serviço, e não se guiar pelo nome de fantasia.
Explique, com suas palavras, a ideia de que “a marca é a vitrine e a instituição autorizada é o alicerce”.
Ver resposta comentada
A marca que o cliente vê e usa no aplicativo (a tomadora, nos novos modelos) pode ser de uma empresa não financeira. Mas o serviço financeiro regulado, com a conta, o pagamento e o crédito, é prestado pela instituição autorizada por trás dela, que mantém o saldo do cliente e responde regulatoriamente. A vitrine distribui e o alicerce responde.
Por que a norma exige que a conta do BaaS seja de titularidade do cliente na prestadora e não na tomadora?
Ver resposta comentada
Para que o dinheiro do cliente fique em instituição autorizada e supervisionada pelo Banco Central, e não em empresa que pode não ter autorização. É o que impede que a tomadora funcione, na prática, como instituição financeira sem sê-lo. A norma veda, ainda, que a tomadora movimente em conta própria valores relacionados aos serviços da prestadora.
Diferencie finanças embutidas de banco como serviço.
Ver resposta comentada
Finanças embutidas descrevem a experiência: o serviço financeiro dentro da jornada de uma empresa não financeira. O BaaS é uma das formas de montar essa experiência, com contrato e regras específicas entre prestadora e tomadora. Um BaaS sempre pode gerar finanças embutidas, mas nem sempre as finanças embutidas usam o BaaS, pois a empresa pode usar outras parcerias.
Por que a norma proíbe que a tomadora, se não for instituição autorizada, use termos característicos do sistema financeiro em sua nomenclatura?
Ver resposta comentada
Para evitar que o cliente seja induzido a acreditar que a empresa é instituição autorizada e supervisionada, quando quem presta o serviço é a prestadora. A vedação protege a transparência: a identificação correta é pré-requisito para o cliente saber a quem recorrer.
Nível 3 · Aplicar
Uma rede de farmácias lança conta digital e cartão sob sua marca; o contrato indica uma instituição de pagamento autorizada como responsável pela conta. Classifique o modelo e diga quem é prestadora e quem é tomadora.
Ver resposta comentada
É banco como serviço, com finanças embutidas na jornada de compra. A instituição de pagamento autorizada é a prestadora, pois mantém a conta e presta o serviço; a rede de farmácias é a tomadora, que desenha a experiência e distribui o produto aos clientes dela.
Um cliente de um aplicativo de compras tem a conta bloqueada e reclama que ninguém o atende. A empresa responde: “o serviço financeiro não é conosco”. A resposta é adequada? Fundamente.
Ver resposta comentada
Não é adequada como resposta final. Mesmo que a empresa seja apenas tomadora, a instituição prestadora responde pelo atendimento às demandas dos seus clientes, ainda que use a tomadora para isso, e deve estar identificada ao cliente. O cliente deve procurar a prestadora indicada no contrato e, se necessário, recorrer aos canais de reclamação disponíveis, invocando a proteção do Código de Defesa do Consumidor, aplicável às instituições financeiras (Súmula 297 do STJ).
Um comerciante mostra ao escriturário o aplicativo de uma empresa que recebe suas vendas e pergunta: “isso é um banco?”. Como o escriturário deve orientar, sem presumir nem prometer?
Ver resposta comentada
Deve explicar que a marca do aplicativo e a instituição que presta o serviço financeiro podem ser empresas diferentes e que o cliente deve verificar, no contrato e no aplicativo, a instituição autorizada que mantém a conta e concede o crédito. Deve orientar a ler tarifas e juros e a guardar comprovantes, sem afirmar que o dinheiro está ou não seguro, pois não conhece a situação da empresa.
Classifique como BaaS, correspondente no País ou parceria no Open Finance: (a) um mercadinho recebe pagamento de contas e atende clientes em nome de um banco; (b) uma loja oferece conta e cartão com a marca dela, mantidos por instituição autorizada; (c) um aplicativo de gestão financeira mostra a seus usuários, com o consentimento deles, saldos de contas de outros bancos.
Ver resposta comentada
(a) é correspondente no País: o estabelecimento atende em nome da instituição contratante. (b) é BaaS: a loja é a tomadora e a instituição autorizada, a prestadora. (c) é parceria no âmbito do Open Finance: há compartilhamento de dados por consentimento do cliente, e a norma de BaaS a deixa fora do seu conceito.
Nível 4 · Analisar
Um texto afirma: “No banco como serviço, como a empresa de marca é quem se relaciona com o cliente, ela assume a responsabilidade regulatória e a instituição financeira atua apenas como fornecedora de tecnologia.” Decomponha a afirmação.
Ver resposta comentada
É verdadeiro que a empresa de marca (tomadora) se relaciona com o cliente no dia a dia. É falso que ela assuma a responsabilidade regulatória: a prestadora responde pela segurança, pelo cumprimento da legislação, pela identificação de clientes e pela prevenção a fraudes e à lavagem de dinheiro, e só pode delegar tarefas acessórias, sem se eximir. Também é falso que seja mera fornecedora de tecnologia: ela mantém a conta, presta o serviço financeiro e responde por ele.
Analise os ganhos e os riscos dos novos modelos para o cliente. Que cuidado o cliente deve ter e que dever tem a instituição autorizada para reduzir o risco principal?
Ver resposta comentada
Os ganhos são conveniência, rapidez, custo menor e novos competidores. Os riscos são não saber quem responde pelo dinheiro, o caminho de reclamação mais longo, a concentração de dados e os golpes que exploram a confusão entre marca e instituição. O cliente deve identificar a instituição autorizada no contrato e nos canais oficiais. A prestadora, por sua vez, deve se identificar de forma acessível e visível ao cliente nos canais, contratos e documentos, e responder pelo atendimento às demandas dos clientes dela.
Compare um superaplicativo que obtém autorização para uma de suas empresas atuar como instituição de pagamento com um que oferece conta por meio de BaaS. Em que muda a responsabilidade regulatória?
Ver resposta comentada
No primeiro caso, o próprio grupo passa a ser instituição autorizada e assume diretamente a regulação do serviço financeiro, com as obrigações do seu segmento. No segundo, a marca fica com o superaplicativo (tomadora), mas a responsabilidade regulatória permanece na instituição prestadora, que mantém a conta do cliente e responde pelo serviço. Em ambos, o serviço financeiro exige instituição autorizada; muda apenas quem ocupa esse papel.
Você concluiu o estudo sobre os novos modelos de negócios no setor financeiro. No próximo tópico, avançaremos para fintechs, startups e big techs, onde veremos quem são esses agentes, quais precisam de autorização do Banco Central e que ganhos e riscos cada um traz. Continue firme nos estudos!
Os casos apresentados são hipotéticos, elaborados para fins didáticos.