Open Banking / Open Finance
Bem-vindo ao Leão Educação. Preparamos esta aula para guiar você, passo a passo, no aprendizado de Open Finance (sistema financeiro aberto, em que o cliente autoriza o compartilhamento de seus dados entre instituições). Ao longo desta aula, vamos construir juntos uma base sólida em atualidades do mercado financeiro, com teoria, exemplos práticos e exercícios aplicados à rotina das instituições financeiras e às provas de concursos bancários.
🎯 Objetivo e mensagem central
Este tópico depende do anterior, em que vimos que o mobile banking é o banco no aplicativo do celular, hoje o canal com mais transações. É por esse mesmo aplicativo que o cliente vai autorizar, em poucos toques, que outra instituição enxergue seus dados. Ao final, você será capaz de definir o Open Finance, distinguir os papéis das instituições envolvidas, explicar as condições do consentimento (finalidade, prazo e revogação), descrever a jornada de uma autorização, citar os objetivos, os princípios e o escopo mínimo de dados e serviços e apontar os benefícios e os cuidados que a prova costuma explorar.
Por que isso importa? Porque o histórico financeiro de uma pessoa era, na prática, propriedade informacional do banco em que ela mantinha conta: quem queria comparar ofertas precisava refazer cadastros e levar extratos. Quem entende o Open Finance entende uma das mudanças que mais alteraram a concorrência bancária e sabe orientar o cliente que pergunta, no balcão ou no aplicativo, “o que é esse pedido de compartilhamento?”.
O que é o Open Finance e por que existe
Segundo o Banco Central do Brasil (consulta à página oficial em outubro de 2026), o Open Finance permite que o cliente autorize um banco de sua escolha a acessar dados que estão em outro banco. O cliente decide qual dado quer compartilhar, com qual instituição e por quanto tempo, e pode cancelar a autorização quando quiser. Tudo ocorre em ambiente seguro, monitorado pelo Banco Central.
De open banking a Open Finance
A expressão inglesa open banking (em tradução livre, “bancos abertos”) foi o nome do começo da iniciativa, quando o foco eram os dados e os serviços de bancos e de outras instituições financeiras. A Resolução Conjunta nº 1/2020, do Conselho Monetário Nacional e do Banco Central, dispôs sobre a implementação do Sistema Financeiro Aberto (Open Banking). A Resolução Conjunta nº 4/2022, em vigor desde 2 de maio de 2022, determinou que o Sistema Financeiro Aberto passasse a ser denominado Open Finance. A mudança de nome reflete a ampliação do escopo: o sistema deixou de ser só “bancário” para alcançar outros produtos e serviços financeiros. Hoje, o nome adequado é Open Finance; “open banking” aparece como termo histórico.
A ideia que sustenta tudo é a de que os dados pertencem ao cliente, e não à instituição que os guarda. A norma conceitua o consentimento como manifestação livre, informada, prévia e inequívoca de vontade, feita por meio eletrônico, e é essa manifestação que transforma uma informação “do banco” em informação que circula por decisão do titular.
Quem participa: os papéis das instituições
O Open Finance alcança instituições financeiras, instituições de pagamento e demais instituições autorizadas a funcionar pelo Banco Central. O que importa para a prova é entender que a mesma instituição pode ocupar papéis diferentes, conforme o lado da operação em que está. O cliente é pessoa natural ou jurídica que mantém relacionamento com as instituições para algum serviço ou operação financeira, e o processo acontece entre duas instituições por vez: a que envia e a que recebe.
Titular dos dados. É quem consente, escolhe a finalidade e o prazo e pode revogar.
Detém os dados ou a conta do cliente e os envia, depois da autorização dele.
Pede os dados, ou o serviço, para oferecer algo ao cliente: uma proposta, um produto, uma análise.
Presta o serviço de iniciar uma transação de pagamento ordenada pelo cliente, sem deter, em momento algum, os recursos transferidos.
Observe que os papéis descrevem uma função na operação, e não um tipo de empresa. Um grande banco pode ser transmissor quando um concorrente pede os dados de um cliente dele e receptor quando ele mesmo pede dados que estão em outra instituição. Essa simetria é intencional: o sistema não separa “bancos que dão” de “fintechs que pegam”.
O consentimento: finalidade, prazo e revogação
O consentimento é o centro do sistema, e a norma o cerca de condições. Antes do compartilhamento, a instituição deve identificar o cliente e obter o consentimento dele. Vejamos as exigências que as provas mais exploram, conforme a Resolução Conjunta nº 1/2020, consultada em outubro de 2026 no sítio normativo do Banco Central.
| Aspecto | O que a norma exige |
|---|---|
| Natureza | Manifestação livre, informada, prévia e inequívoca de vontade, feita por meio eletrônico |
| Finalidade | Referir-se a finalidades determinadas |
| Prazo de validade | Compatível com a finalidade e, como regra geral, limitado a doze meses; para transações de pagamento sucessivas, o cliente pode definir prazo maior |
| Mudança das condições | Exige novo consentimento |
| Forma vedada | Consentimento obtido por contrato de adesão, por formulário com opção de aceite previamente preenchida ou de forma presumida, sem manifestação ativa do cliente |
| Revogação | Possível a qualquer tempo, por procedimento seguro, ágil, preciso e conveniente |
| Efeito da revogação | Imediato, na regra geral; em até um dia no caso de iniciação de pagamento |
A tabela mostra que a autorização não é um cheque em branco. Ela nasce com um propósito (por exemplo, analisar crédito), vale por um tempo e termina quando o cliente decide. Se a instituição quiser usar o dado para outro fim ou por mais tempo, precisa pedir de novo. Essa lógica de finalidade e de consentimento dialoga com a Lei Geral de Proteção de Dados, estudada em Conhecimentos Bancários.
O que não está na regra
A participação do cliente é voluntária: ele não é obrigado a compartilhar nada, e quem nunca consentir continua usando seus bancos como antes. O que a regra obriga, em linhas gerais, é que as instituições participantes mantenham as interfaces padronizadas e respeitem as escolhas do cliente. Do lado das instituições, a participação no compartilhamento de dados é obrigatória para as enquadradas nos segmentos S1 e S2 (as instituições de maior porte) e voluntária para as demais. Os detalhes técnicos e os prazos de implantação mudam por norma do Banco Central e não precisam ser decorados, mas convém ler na prova o que o enunciado afirma com atenção aos absolutos.
A jornada do consentimento
A norma estrutura o compartilhamento em etapas: consentimento, autenticação e confirmação, que devem ocorrer de forma sucessiva e ininterrupta, por canais eletrônicos. Somam-se a elas o compartilhamento propriamente dito e a possibilidade de revogação. Observe na Figura 1 o caminho completo, do pedido à revogação.
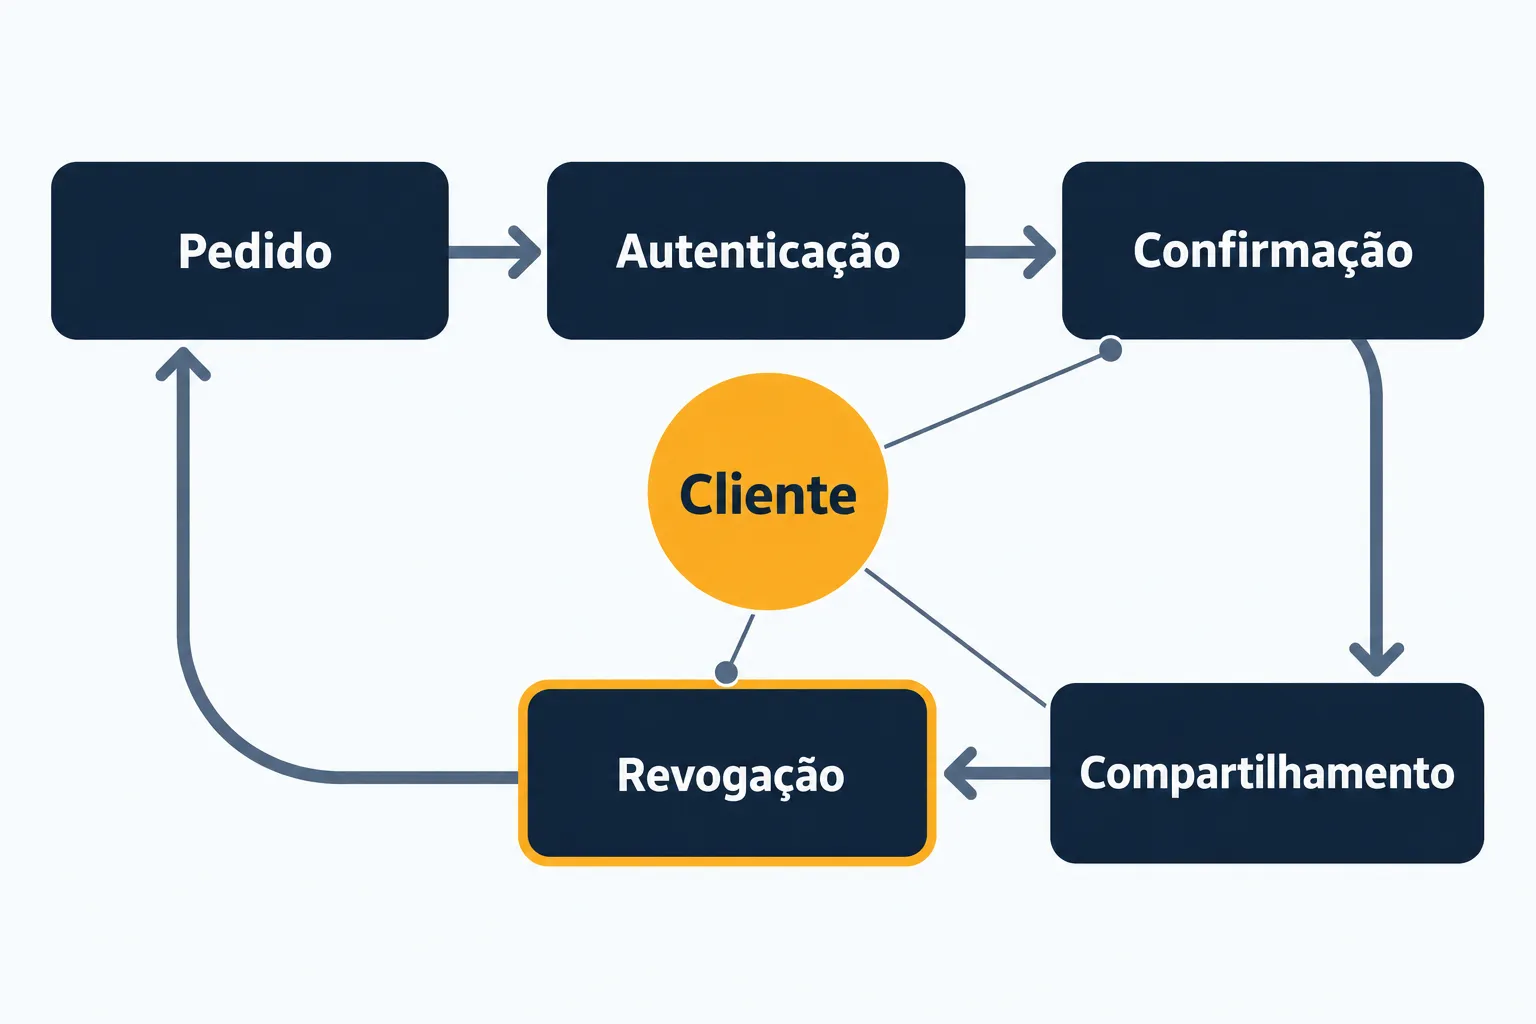
A autenticação, em regra, acontece no ambiente da instituição que guarda os dados, pelo aplicativo ou site dela, e é por isso que o cliente confirma a autorização no primeiro banco mesmo tendo iniciado o pedido no segundo. O benefício de segurança é que a senha do cliente não é entregue à instituição receptora. Desde outubro de 2026, a norma também admite fluxos de aprovação desacoplados, em que a solicitação e a aprovação do consentimento podem ocorrer em momentos distintos, sem redirecionamento para outro ambiente, conforme regulamentação específica do Banco Central.
O que se compartilha: objetivos, princípios e escopo
Até aqui vimos quem participa e como o cliente autoriza. Falta responder à pergunta que as provas fazem com frequência: o que, exatamente, circula? A Resolução Conjunta nº 1/2020 (consulta ao texto no sítio normativo do Banco Central em outubro de 2026) responde em três passos, nesta ordem: para que o sistema existe (objetivos, art. 3º), como as instituições devem agir (princípios, art. 4º) e quais dados e serviços entram no mínimo (escopo, art. 5º). Aqui o conteúdo é apresentado em linguagem de estudo, e não como transcrição do dispositivo.
Os quatro objetivos (art. 3º)
O sistema foi desenhado para incentivar a inovação, promover a concorrência, aumentar a eficiência do Sistema Financeiro Nacional e do Sistema de Pagamentos Brasileiro e promover a cidadania financeira. Note que nenhum dos objetivos fala em “dar acesso aos dados” como fim em si: o compartilhamento é o meio, e o resultado buscado é um mercado mais competitivo, eficiente e inclusivo.
Estimular novos produtos e serviços a partir de dados e interfaces comuns.
Reduzir a vantagem de quem guarda o histórico do cliente.
Tornar mais eficientes o Sistema Financeiro Nacional e o Sistema de Pagamentos Brasileiro.
Aproximar o sistema financeiro de quem hoje tem poucas opções.
Os seis princípios (art. 4º)
Os princípios orientam a conduta das instituições participantes. A norma enumera transparência, segurança e privacidade de dados e informações compartilhados, qualidade dos dados, tratamento não discriminatório, reciprocidade e interoperabilidade. Eles ajudam a resolver questões de julgamento: quando o enunciado descreve uma prática de uma instituição, pergunte qual princípio ela cumpre ou fere.
O cliente e os participantes sabem quais dados circulam, para quê e com quem.
Os dados e as informações compartilhados são protegidos.
Os dados enviados devem ser corretos e atualizados.
Participantes e clientes não podem ser tratados de forma desigual sem justificativa.
Relação de contrapartida entre os participantes, sem benefício unilateral.
Sistemas diferentes se comunicam por padrões comuns, entre os participantes e com outras iniciativas de Open Finance, como as dos mercados de capitais, de seguros e de previdência.
O princípio da interoperabilidade é o que justifica a expressão “interfaces padronizadas”, usada na mensagem central: sem padrão comum, cada banco exigiria uma integração própria, e o ambiente aberto não funcionaria para as instituições menores.
O escopo mínimo (art. 5º)
O art. 5º divide o escopo em duas partes: dados e serviços. Vale a palavra “mínimo”: a convenção entre os participantes pode incluir outros dados e serviços, mas não pode ficar abaixo do que a norma fixa.
| Parte | O que abrange | Observações da norma |
|---|---|---|
| Dados sobre canais de atendimento | Informações sobre os canais pelos quais a instituição atende o cliente | Dados da instituição, e não do cliente |
| Dados sobre produtos e serviços | Contas, crédito, câmbio, investimentos, seguros, previdência, entre outros | Só entram produtos disponíveis para contratação pelos canais da instituição transmissora |
| Dados cadastrais | Cadastro de clientes e de representantes | Exclui dados sensíveis, notas ou pontuações de crédito e credenciais de autenticação |
| Dados de transações | Transações relacionadas aos produtos e serviços | Abrangem, no mínimo, os últimos doze meses, relativos a contratos vigentes nesse período |
| Serviço de iniciação de transação de pagamento | A instituição inicia o pagamento ordenado pelo cliente | Serviço, e não dado |
| Serviço de portabilidade de operações de crédito | Transferência de uma operação de crédito para outra instituição | Incluído pela Resolução Conjunta nº 15/2025 |
A tabela mostra que o escopo tem duas naturezas. Os dados são informações que a transmissora envia; os serviços são ações que uma instituição executa a pedido do cliente. Cadastro, transações e serviços dependem de consentimento, e os limites do cadastro protegem o cliente: nota de crédito, credenciais de autenticação e dados sensíveis não saem do banco por esse caminho. Em relação ao tempo, a norma fixa um piso de doze meses para o histórico de transações; esse número é o do histórico mínimo, e não se confunde com o prazo de validade do consentimento, que também tem o limite geral de doze meses por razões diferentes.
Para que serve: os usos
A página oficial do Banco Central não detalha o catálogo de dados por categoria; descreve os usos. Para o cliente pessoa física, aponta empréstimos com crédito personalizado, gerenciamento financeiro e pagamentos. Para negócios, aponta o gerenciamento financeiro, ofertas bancárias mais vantajosas e formas de pagamento como o Pix por aproximação, o Pix Automático e o débito em conta cadastrada em carteira digital. O Open Finance, portanto, não é só troca de informação: abrange também serviços, em especial o de iniciação de pagamento.
| Uso | Como o Open Finance ajuda | Quem se beneficia |
|---|---|---|
| Crédito personalizado | A instituição receptora analisa dados do cliente que estavam em outro banco e ajusta a oferta | Cliente pessoa física |
| Gerenciamento financeiro | Reúne em um só lugar informações de contas mantidas em instituições diferentes | Pessoa física e negócios |
| Pagamentos | Uma instituição inicia a transação ordenada pelo cliente, que a autoriza na instituição da conta | Pessoa física e negócios |
| Ofertas mais vantajosas | Instituições disputam o cliente com base em informação, e não só em cadastro | Negócios, em especial |
A tabela destaca que o benefício vem de duas fontes: a melhor informação (que torna a oferta mais ajustada ao cliente) e o serviço (que permite iniciar pagamentos sem que o cliente saia do ambiente em que escolheu comprar). As duas dependem do mesmo mecanismo, o consentimento.
Concorrência, benefícios e cuidados
O efeito esperado do Open Finance é a mudança do ponto de partida da concorrência. Quando o histórico de renda e movimentação fica preso a uma instituição, trocar de banco custa tempo e começa do zero. Com o dado portável por decisão do cliente, uma instituição menor ou uma fintech pode ofertar crédito ou serviços com base em informação real, e o cliente compara com facilidade. O resultado pretendido é mais opções, preços melhores e serviços mais ajustados, o que também aproxima o sistema financeiro de quem tinha poucas ofertas.
O sistema traz também riscos, e eles nascem da mesma fonte dos benefícios: o dado circula. O principal é o cliente consentir sem entender o que autoriza. Há, ainda, golpistas que tentam usar a linguagem do compartilhamento para obter confirmações, por mensagens falsas, ligações ou links. É a engenharia social vista no tópico anterior, agora com um novo disfarce. A proteção é a mesma: ler quem pede, para que e por quanto tempo, nunca confirmar o que não iniciou e revogar o que não precisa mais.
| Benefícios | Cuidados |
|---|---|
| Mais concorrência entre instituições | Ler instituição, finalidade e prazo antes de confirmar |
| Ofertas ajustadas ao perfil real do cliente | Não confirmar pedido que o cliente não iniciou |
| Menos burocracia para trocar de instituição ou comparar | Conferir periodicamente os consentimentos ativos e revogar os desnecessários |
| Serviços novos, como iniciação de pagamento | Desconfiar de contato que se diz do banco pedindo “liberar” dados por telefone ou mensagem |
Na leitura da tabela, note que os cuidados são do tipo prático e recaem sobre a atenção do cliente. A norma coloca o consentimento como controle central, mas nenhum controle funciona se o titular confirma sem ler.
🧭 Revisão
O que você precisa lembrar
- Open Finance é o sistema financeiro aberto: compartilhamento padronizado de dados e serviços entre instituições autorizadas, com consentimento do cliente; “open banking” é o nome inicial. O dado é do cliente, que decide qual dado, com qual instituição e por quanto tempo, e pode cancelar quando quiser.
- Os papéis são o cliente (titular), a instituição transmissora (detém e envia), a receptora (pede para ofertar) e o iniciador de pagamento (inicia a transação a pedido do cliente).
- O consentimento é livre, informado, prévio e inequívoco, para finalidade determinada, com prazo compatível e, em regra, de até doze meses; vedados o contrato de adesão, o formulário com aceite já marcado e o consentimento presumido. As etapas da norma são consentimento, autenticação e confirmação, de forma sucessiva e ininterrupta; depois, compartilhamento e eventual revogação.
- A revogação é possível a qualquer tempo; a transmissora não pode propor ao cliente que revogue; diante de fundada suspeita de fraude, a instituição que a detectar considera o consentimento sem efeito.
- Objetivos (art. 3º): inovação, concorrência, eficiência do SFN e do SPB e cidadania financeira. Princípios (art. 4º): transparência, segurança e privacidade, qualidade dos dados, tratamento não discriminatório, reciprocidade e interoperabilidade.
- Escopo mínimo (art. 5º): dados de canais, produtos e serviços, cadastro e transações (histórico mínimo de doze meses) e os serviços de iniciação de pagamento e de portabilidade de crédito; o cadastro exclui dados sensíveis, notas de crédito e credenciais de autenticação.
- O ganho é concorrência e oferta ajustada; o risco é consentir sem ler e cair em golpe que imita o pedido de compartilhamento.
✍️ Exercícios de revisão
Nível 1 · Recordar
Defina Open Finance e diga qual era o nome inicial da iniciativa.
Ver resposta comentada
Open Finance é o sistema financeiro aberto, que permite o compartilhamento padronizado de dados e serviços entre instituições autorizadas pelo Banco Central, mediante consentimento do cliente. O nome inicial foi open banking (bancos abertos), usado hoje como termo histórico.
Que decisões o cliente toma ao compartilhar seus dados, segundo o Banco Central?
Ver resposta comentada
Ele decide qual dado compartilhar, com qual instituição e por quanto tempo, e pode cancelar a autorização quando quiser.
Identifique o papel de cada participante: cliente, instituição transmissora e instituição receptora.
Ver resposta comentada
O cliente é o titular dos dados e quem consente. A transmissora detém os dados ou a conta e os envia depois da autorização. A receptora pede os dados, ou o serviço, para ofertar algo ao cliente.
Liste as três etapas do compartilhamento previstas na norma e o prazo máximo geral de validade do consentimento.
Ver resposta comentada
Consentimento, autenticação e confirmação, de forma sucessiva e ininterrupta. O prazo de validade deve ser compatível com a finalidade e, como regra geral, limitado a doze meses.
Cite os quatro objetivos do Open Finance previstos na Resolução Conjunta nº 1/2020.
Ver resposta comentada
Incentivar a inovação, promover a concorrência, aumentar a eficiência do Sistema Financeiro Nacional e do Sistema de Pagamentos Brasileiro e promover a cidadania financeira.
Liste os seis princípios que orientam a conduta das instituições participantes.
Ver resposta comentada
Transparência; segurança e privacidade de dados e informações compartilhados; qualidade dos dados; tratamento não discriminatório; reciprocidade; e interoperabilidade.
Quais são as quatro categorias de dados do escopo mínimo do Open Finance e quais serviços a norma prevê de forma expressa?
Ver resposta comentada
Dados sobre canais de atendimento, sobre produtos e serviços, cadastrais (de clientes e representantes) e de transações relacionadas aos produtos e serviços. Quanto aos serviços, a iniciação de transação de pagamento e, desde a Resolução Conjunta nº 15/2025, a portabilidade de operações de crédito.
Nível 2 · Compreender
Explique por que se diz que, no Open Finance, “o dado é do cliente”.
Ver resposta comentada
Porque a informação financeira só circula entre instituições por decisão do titular, manifestada no consentimento. O cliente escolhe o dado, a instituição e o prazo, e pode revogar a qualquer tempo. A instituição que guarda o dado não é dona dele nem pode decidir sozinha compartilhá-lo.
Explique de que modo o Open Finance amplia a concorrência.
Ver resposta comentada
Quando o histórico do cliente fica preso a uma instituição, trocar de banco ou comparar ofertas custa tempo e recomeça do zero. Com o dado portável por decisão do cliente, outras instituições, inclusive menores, ofertam crédito e serviços com informação real, e o cliente compara com facilidade.
Por que o consentimento não pode constar de cláusula de contrato de adesão?
Ver resposta comentada
Porque o consentimento deve ser livre, informado, prévio e inequívoco, com manifestação ativa do cliente. No contrato de adesão, as cláusulas são impostas e o cliente apenas adere, o que tiraria a liberdade e a especificidade da autorização. A norma veda essa forma e também o formulário com aceite previamente preenchido e o consentimento presumido.
Diferencie Open Finance e Pix.
Ver resposta comentada
O Pix é o arranjo de pagamentos instantâneos instituído pelo Banco Central. O Open Finance é o ambiente de compartilhamento de dados e serviços com consentimento do cliente. Encontram-se quando a iniciação de pagamento usa o Pix, mas são iniciativas distintas.
Por que a norma proíbe a instituição transmissora de propor ao cliente a revogação do consentimento, e como ela trata a suspeita de fraude?
Ver resposta comentada
Porque a transmissora é, muitas vezes, concorrente da receptora e teria interesse em manter o cliente e seus dados. Se pudesse desencorajar o compartilhamento, esvaziaria a liberdade de escolha. A fraude recebe tratamento próprio, que protege o cliente: havendo fundada suspeita, a instituição que a detectar deve considerar o consentimento sem efeito e comunicar o fato às demais envolvidas, conforme a redação em vigor desde outubro de 2026.
Explique por que o cadastro compartilhável não inclui credenciais de autenticação nem notas ou pontuações de crédito, e por que isso importa para o cliente.
Ver resposta comentada
A norma exclui do cadastro os dados sensíveis, as notas ou pontuações de crédito e as credenciais de autenticação. Com as credenciais fora do escopo, a senha e os meios de acesso do cliente não circulam entre instituições, o que reduz o risco de fraude. Isso combina com o princípio da segurança e da privacidade e com a regra de que a autenticação ocorre no ambiente da instituição que detém os dados.
Diferencie, no escopo do art. 5º, dados e serviços, e explique a relação de cada um com os objetivos do sistema.
Ver resposta comentada
Dados são informações (canais, produtos e serviços, cadastro e transações) que a transmissora envia à receptora. Serviços são ações executadas a pedido do cliente, como iniciar um pagamento ou portar uma operação de crédito. Os dados melhoram a oferta e alimentam a inovação; os serviços facilitam a mudança de instituição e o pagamento, o que reforça a concorrência. Em ambos, o consentimento do cliente é a condição.
Nível 3 · Aplicar
Uma financeira quer usar os dados que Marta autorizou para análise de crédito, agora, para oferecer a ela um seguro. Isso é possível sem novo pedido? Justifique.
Ver resposta comentada
Não. O consentimento refere-se a finalidade determinada, e alterar essas condições exige novo consentimento. Usar para o seguro dados autorizados para crédito é mudar a finalidade; a financeira deve pedir nova autorização a Marta.
Um cliente recebe, por mensagem, um link de “liberação urgente de compartilhamento” que diz ser do banco, sem ter iniciado pedido algum. O que deve fazer?
Ver resposta comentada
Não deve clicar nem confirmar. O compartilhamento só começa por iniciativa do cliente, e o banco não pede “liberação” por link ou ligação. Ele deve buscar o aplicativo oficial por conta própria, conferir os consentimentos ativos, revogar qualquer que não reconheça e avisar o banco por canal oficial se suspeitar de golpe.
Um cliente perguntou ao escriturário se pode cancelar um compartilhamento que autorizou meses atrás para uma fintech. O que o escriturário deve informar?
Ver resposta comentada
Que a revogação é possível a qualquer tempo, por procedimento seguro, ágil, preciso e conveniente nos canais eletrônicos da instituição, e que o cliente pode consultar os consentimentos ativos. Deve ainda esclarecer que a transmissora não pode propor a ele a revogação e que a decisão é do cliente.
Classifique cada situação como papel de transmissora ou de receptora: (a) o Banco A envia dados de uma cliente ao Banco B, a pedido dela; (b) o Banco A pede dados de um cliente que estão no Banco C para fazer uma proposta de crédito.
Ver resposta comentada
Em (a), o Banco A é transmissor e o Banco B é receptor. Em (b), o Banco A é receptor e o Banco C é transmissor. A mesma instituição ocupa papéis diferentes conforme o lado da operação.
Uma fintech pede, para analisar o crédito de Paulo, os dados cadastrais dele em outro banco, e o sistema da fintech tenta incluir a senha do aplicativo e a pontuação de crédito. A fintech pode receber esses itens pelo Open Finance? Justifique.
Ver resposta comentada
Os dados cadastrais podem ser compartilhados, com o consentimento de Paulo. A senha (credencial de autenticação) e a nota ou pontuação de crédito, porém, estão excluídas do cadastro compartilhável pela norma. A fintech pode receber o cadastro e as transações autorizadas, mas não esses dois itens.
Uma cliente autorizou o compartilhamento do histórico de transações e a instituição receptora afirma que só consegue ver os últimos três meses. A cliente tem contratos vigentes há mais de um ano. O que o escriturário deve esclarecer?
Ver resposta comentada
O escopo mínimo de transações abrange pelo menos os últimos doze meses, relativos a contratos vigentes nesse período. Se a receptora vê apenas três meses, o problema pode estar na autorização concedida, na instituição transmissora ou na interface, e deve ser tratado como falha a ser apurada, e não como regra. O escriturário orienta a cliente a conferir os consentimentos ativos e a registrar a ocorrência pelos canais da instituição.
Um banco de médio porte se recusa a atender o pedido de dados de uma fintech concorrente, mas aceita o mesmo pedido de um banco parceiro. Qual princípio do art. 4º está em jogo?
Ver resposta comentada
O tratamento não discriminatório. Os participantes não podem ser tratados de forma desigual sem justificativa. A prática também contraria os objetivos de promover a concorrência e de incentivar a inovação.
Um estudante lê em um material antigo que o encaminhamento de proposta de crédito é serviço do escopo do Open Finance, ao lado da iniciação de pagamento. Como você corrigiria a informação?
Ver resposta comentada
A redação original do art. 5º, II, trazia essa previsão, mas a Resolução Conjunta nº 15/2025, em vigor desde 1º de dezembro de 2025, revogou a alínea correspondente e incluiu a portabilidade de operações de crédito. Hoje os serviços previstos expressamente são a iniciação de transação de pagamento e a portabilidade de operações de crédito.
Nível 4 · Analisar
Um texto afirma: “O Open Finance transfere os dados do cliente ao banco receptor, que pode usá-los livremente, já que a instituição é autorizada pelo Banco Central.” Decomponha a afirmação.
Ver resposta comentada
Está certo que o Open Finance envolve instituições autorizadas pelo Banco Central. Está errado dizer que os dados são “transferidos” como propriedade e usados “livremente”: o dado continua sendo do cliente, só circula com consentimento, para finalidade determinada, por prazo compatível e revogável. Qualquer outro uso exige novo consentimento. A autorização da instituição não substitui a do cliente.
Compare o consentimento por contrato de adesão e o consentimento pelo fluxo de autenticação e confirmação. Qual respeita o modelo do Open Finance e por quê?
Ver resposta comentada
O fluxo de autenticação e confirmação respeita o modelo: o cliente é identificado, vê finalidade e prazo e confirma ativamente. O contrato de adesão é vedado, pois a autorização seria imposta junto com outras cláusulas, sem manifestação específica e inequívoca. O consentimento presumido, sem manifestação ativa, é igualmente vedado.
O Open Finance aumenta a concorrência, mas também cria riscos. Examine a relação entre o benefício e o risco, e indique o cuidado do cliente que equilibra os dois.
Ver resposta comentada
O benefício e o risco nascem do mesmo fato: o dado circula. Por isso as instituições concorrem com informação real, mas o cliente pode consentir sem entender, ou ser enganado por golpista que imita o pedido de compartilhamento. O cuidado que equilibra é ler quem pede, para quê e por quanto tempo, não confirmar o que não iniciou e revogar os consentimentos desnecessários.
Você concluiu o estudo sobre o Open Finance. No próximo tópico, avançaremos para os novos modelos de negócios no setor financeiro, onde veremos como banco digital, banco como serviço, finanças embutidas e superaplicativos mudam quem desenha e distribui o produto financeiro. Continue firme nos estudos!
Os casos apresentados são hipotéticos, elaborados para fins didáticos.