Os bancos na era digital
Bem-vindo ao Leão Educação. Preparamos esta aula para guiar você, passo a passo, no aprendizado de bancos na era digital. Ao longo desta aula, vamos construir juntos uma base sólida em atualidades do mercado financeiro, com teoria, exemplos práticos e exercícios aplicados à rotina das instituições financeiras e às provas de concursos bancários.
🎯 Objetivo e mensagem central
Este é o primeiro tópico do curso e não depende de nenhum outro. Ajuda ter em mente que o Sistema Financeiro Nacional é formado por instituições autorizadas e supervisionadas pelo Banco Central, ideia que retomaremos quando for necessária. Ao final, você será capaz de descrever como o relacionamento entre banco e cliente migrou para os canais digitais, apontar as principais tendências desse movimento e nomear os desafios que ele traz: segurança, inclusão, concorrência e regulação.
Para que serve isso? Para ler com segurança uma notícia, um enunciado ou uma situação no balcão. Quando um cliente pergunta se “o banco acabou” ou se pode confiar em um aplicativo novo, a resposta começa pela mesma pergunta que as bancas fazem: o que realmente mudou, e quem continua responsável?
O que mudou: da agência ao celular
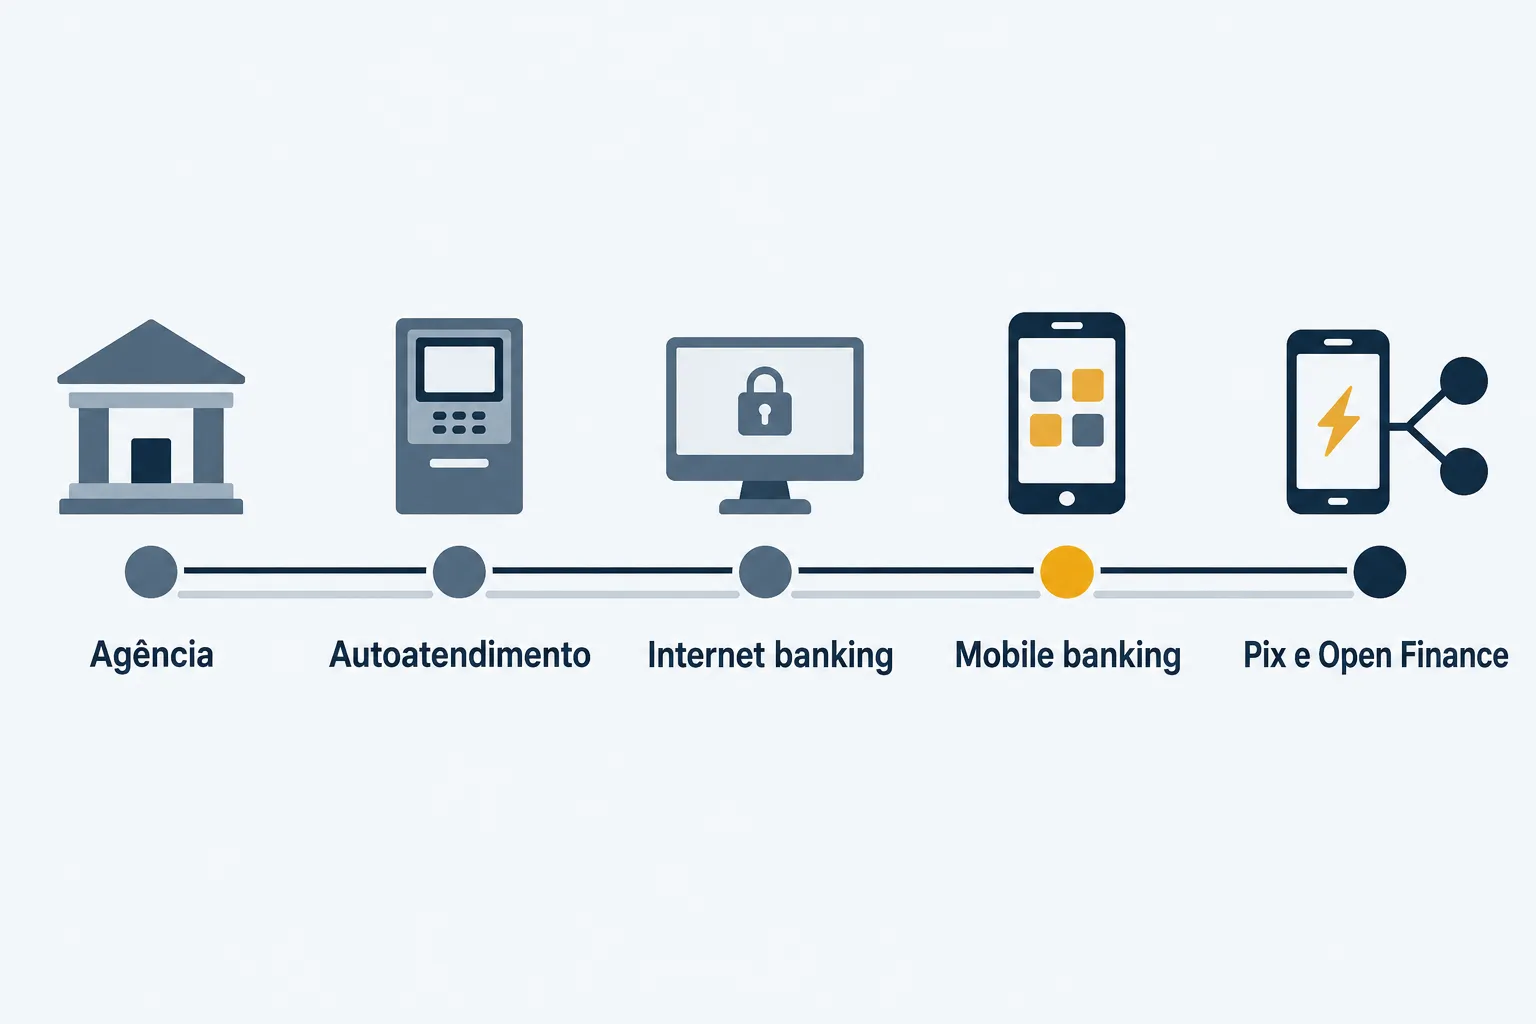
Durante décadas, banco era um lugar. Para abrir conta, pagar um boleto ou pedir um empréstimo, o cliente ia à agência, enfrentava a fila e falava com um atendente. A tecnologia foi deslocando esse atendimento por etapas. Primeiro vieram os caixas eletrônicos e o autoatendimento, que tiraram da boca do caixa as operações de rotina, como saque e consulta de saldo. Depois, a partir dos anos 1990, o computador permitiu acessar a conta pela internet. Mais tarde, com o smartphone, o banco passou a caber no bolso, e o aplicativo tornou-se a “agência” que o cliente abre dezenas de vezes por mês.
Observe na Figura 1 esse encadeamento. Cada etapa não apagou a anterior: a agência e o caixa eletrônico continuam existindo. O que mudou foi o peso de cada canal no dia a dia do cliente. A última etapa da figura, porém, não é um canal: o Pix e o Open Finance são infraestruturas criadas por iniciativa do Banco Central que passaram a funcionar dentro dos canais digitais, tornando-os mais rápidos e mais integrados.
A tabela a seguir reúne os principais canais para você enxergar a diferença entre eles. Neste tópico, o interesse está no panorama; os dois canais digitais serão estudados em detalhe nos tópicos seguintes.
| Canal | Como o cliente acessa | Atendimento humano |
|---|---|---|
| Agência | Vai ao local físico | Presencial, com funcionário |
| Caixa eletrônico | Terminal de autoatendimento, com cartão e senha | Em regra, ausente |
| Central telefônica | Ligação para o banco | Pode haver, por voz ou por atendimento automático |
| Internet banking | Navegador de internet, em computador ou celular | Em regra, ausente; pode haver conversa por mensagens |
| Mobile banking | Aplicativo instalado no celular | Em regra, ausente; pode haver conversa por mensagens |
| Correspondente no País | Estabelecimento comercial contratado pela instituição | Presencial, com atendente do estabelecimento |
A tabela mostra que a digitalização não criou um canal único, mas um conjunto. O correspondente, por exemplo, é um canal físico que leva o serviço da instituição a locais onde ela não tem agência; ele reaparece adiante no curso. A leitura importante é outra: quanto mais o canal dispensa a presença de um funcionário, mais o cuidado com a identidade e com o ambiente de acesso passa a ser responsabilidade compartilhada entre banco e cliente.
O que os números mostram
Falar em migração para o digital é uma coisa; medir é outra. O dado setorial mais citado vem da Pesquisa Febraban de Tecnologia Bancária, realizada pela Deloitte para a Federação Brasileira de Bancos. Na edição de 2026, com ano-base 2025 e primeiros resultados divulgados em 2026, a pesquisa registrou 240,8 bilhões de transações bancárias no País em 2025. Desse total, 78% foram feitas pelo celular, o que corresponde a 187,5 bilhões de transações, e 83% passaram pelos canais digitais (mobile banking e internet banking somados). Nos cinco anos anteriores, o volume de transações pelo celular cresceu 169%.
Repare no que o dado diz e no que não diz. Ele mede transações, isto é, operações realizadas, e não número de clientes nem valor movimentado. Uma consulta de saldo e uma transferência de grande valor contam, cada uma, como uma transação. Por isso, é correto afirmar que o celular concentra a maior parte das transações; não é correto concluir, a partir disso, que 78% do dinheiro do sistema circula pelo aplicativo.
Tendências
Tendência é uma direção apontada por dados e por fontes oficiais ou setoriais, e não uma previsão de que algo vai acontecer. Essa distinção vale para o curso inteiro: a prova cobra a tendência com a fonte que a sustenta, e desconfia de afirmações sobre o futuro feitas como certeza. Algumas direções são hoje bem documentadas.
O aplicativo concentra a maior parte das transações e reúne serviços antes dispersos em vários canais.
Pagamentos instantâneos e o compartilhamento de dados entre instituições, ambos criados por iniciativa do Banco Central, aproximam os bancos de uma infraestrutura comum.
Fintechs e grandes empresas de tecnologia oferecem serviços financeiros e disputam o cliente com os bancos tradicionais.
O banco usa informações sobre o comportamento do cliente para ajustar ofertas e atendimento, sempre sob regras de proteção de dados.
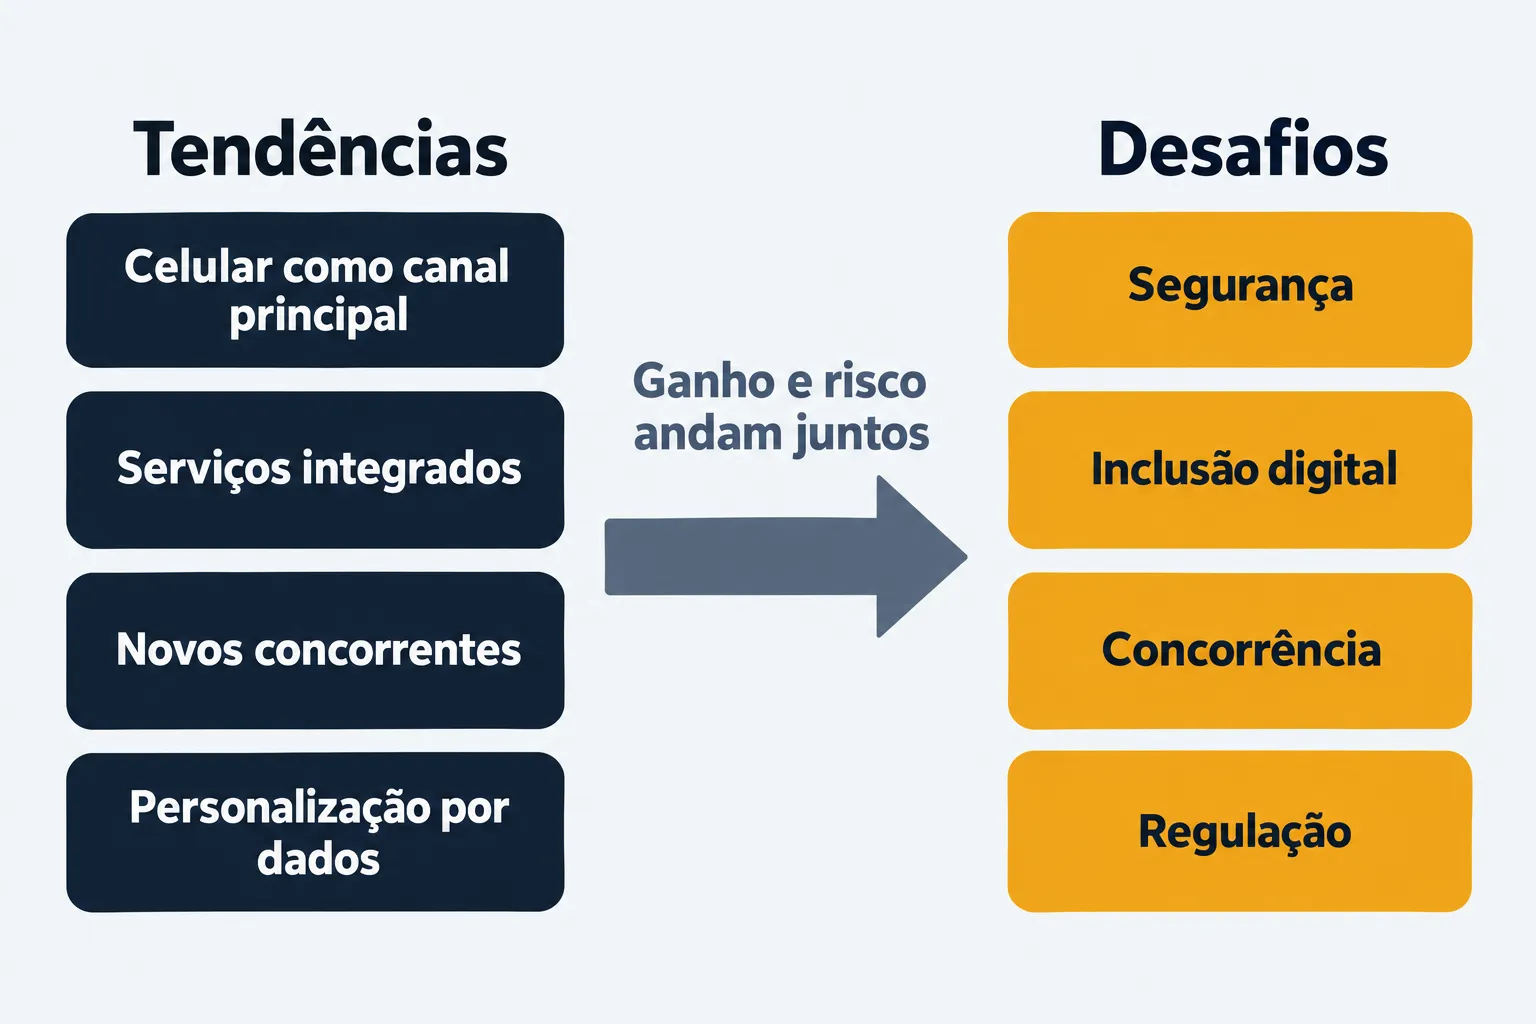
Cada cartão aponta para um tópico do curso. O Open Finance (“sistema financeiro aberto”, em que o cliente autoriza o compartilhamento dos seus dados entre instituições), as fintechs (empresas que usam tecnologia como base do serviço financeiro), as big techs (grandes empresas de tecnologia) e os novos modelos de negócio são estudados nos tópicos seguintes; o Pix, na aula sobre pagamentos; e a personalização, na aula final. Por ora, basta fixar o quadro geral: o cliente tem mais opções, o banco tem mais concorrentes e o Estado criou regras e infraestruturas para que essa concorrência aconteça de forma ordenada.
Desafios
Toda mudança de canal troca um conjunto de riscos por outro. Quando o atendimento sai do balcão e vai para o celular, o risco de assalto na agência diminui, mas o risco de fraude digital cresce. Observe na Figura 2 os quatro desafios que costumam aparecer associados às tendências: segurança, inclusão, concorrência e regulação.
Segurança e fraude
O canal digital depende de dois elementos que o banco não controla por inteiro: o aparelho e o comportamento do cliente. Por isso, a fraude migrou para onde o dinheiro passa. O golpe mais comum não ataca o sistema do banco; ataca a pessoa, por meio da engenharia social, que é a manipulação psicológica para que a vítima entregue dados, senhas ou faça ela mesma a operação. As instituições respondem com mecanismos de autenticação e monitoramento, e as normas do Conselho Monetário Nacional e do Banco Central exigem política de segurança cibernética, tema estudado em Conhecimentos Bancários. Aqui, importa a ideia: a segurança do canal digital é uma responsabilidade compartilhada, estudada nos dois tópicos seguintes.
Inclusão digital
A conveniência do aplicativo pressupõe celular, internet e familiaridade com a tecnologia. Parte da população, sobretudo idosos e moradores de regiões com pouca conectividade, tem dificuldade nesse acesso. O desafio é duplo: ampliar o acesso aos serviços financeiros, o que o digital facilita ao dispensar a agência, e evitar que quem não domina o canal digital fique sem atendimento. Esse equilíbrio é uma das razões pelas quais agências e correspondentes continuam relevantes.
Concorrência
Quando abrir uma conta deixa de exigir ir a uma agência, o cliente compara ofertas com facilidade e troca de instituição com mais rapidez. Os bancos tradicionais passam a disputar o cliente com bancos digitais, fintechs e grandes empresas de tecnologia. Para o cliente, mais concorrência tende a significar mais opções; para o sistema, significa o desafio de manter a mesma exigência regulatória sobre todos os que oferecem serviços equivalentes.
Regulação
A inovação costuma andar mais depressa do que a norma. O regulador precisa decidir como enquadrar novos agentes e serviços sem sufocar a inovação nem deixar o cliente desprotegido. Esse esforço é um dos eixos da atuação do Banco Central nos últimos anos e será retomado, de forma consolidada, no tópico sobre a transformação digital do sistema financeiro.
| Tendência | Ganho para o cliente | Desafio associado |
|---|---|---|
| Celular como canal principal | Atendimento a qualquer hora, sem deslocamento | Segurança do aparelho e fraude por engenharia social |
| Serviços integrados | Mais rapidez e menos burocracia | Proteção dos dados e controle do consentimento |
| Novos concorrentes | Mais opções e preços mais disputados | Isonomia regulatória e supervisão de novos agentes |
| Personalização por dados | Ofertas e atendimento ajustados ao perfil | Limites ao uso dos dados e adequação do produto ao cliente |
A tabela serve para uma leitura de duas mãos, a mesma que a prova exige: cada benefício citado em uma assertiva tem um custo ou um risco correspondente, e vice-versa. Uma alternativa que apresente a digitalização só com ganhos, ou só com perdas, costuma estar incompleta.
Quem responde pelo serviço digital
Se há um fio que atravessa toda a aula, é este: por mais novo que pareça o serviço, alguém responde por ele. A empresa de tecnologia que lança uma conta digital, a loja que oferece um cartão em parceria e o aplicativo que reúne produtos financeiros têm algo em comum: por trás deles precisa haver uma instituição regulada, em regra autorizada a funcionar pelo Banco Central, responsável perante o cliente e sujeita às regras do sistema. Em alguns serviços, o regulador é outro, como a Comissão de Valores Mobiliários (CVM) em parte dos investimentos, e há casos específicos com regime próprio, estudados nos tópicos sobre os novos agentes e sobre pagamentos; a lógica, porém, é a mesma. A tecnologia muda a forma de entregar o serviço, não a necessidade de uma instituição regulada que responda por ele.
Essa lógica será aprofundada nos tópicos seguintes, que mostram quem são os agentes e o que cada um pode fazer. Para analisar qualquer notícia ou enunciado sobre inovação financeira, use o roteiro abaixo.
O roteiro evita o erro mais comum de quem estuda atualidades: tratar cada novidade como um mundo à parte. As três perguntas valem para o aplicativo de um banco tradicional, para uma fintech e para uma grande plataforma de tecnologia.
🧭 Revisão
O que você precisa lembrar
- A digitalização deslocou o relacionamento da agência para os canais digitais, mas os canais se somam: agência, caixa eletrônico e correspondente continuam existindo.
- Canal de atendimento é o meio de acesso do cliente; canal digital não é sinônimo de banco digital, que é um modelo de negócio.
- Segundo a Pesquisa Febraban de Tecnologia Bancária 2026 (ano-base 2025), 78% das transações bancárias foram feitas pelo celular e 83% pelos canais digitais; o dado mede transações, não valores nem clientes.
- Tendência é direção apontada por fonte, e não previsão: celular como canal principal, serviços integrados, novos concorrentes e personalização por dados.
- Desafios: segurança e fraude (com a engenharia social à frente), inclusão digital, concorrência e regulação; cada ganho do digital traz um risco correspondente.
- Por trás de qualquer serviço financeiro digital deve haver uma instituição regulada, em regra autorizada pelo Banco Central, que responde perante o cliente.
✍️ Exercícios de revisão
Nível 1 · Recordar
Defina canal de atendimento e cite dois exemplos de canais digitais.
Ver resposta comentada
Canal de atendimento é o meio pelo qual o cliente acessa os produtos e serviços da instituição financeira. Canais digitais são os que dependem de internet e de um dispositivo do cliente; os exemplos são o internet banking (navegador) e o mobile banking (aplicativo do celular).
Segundo a Pesquisa Febraban de Tecnologia Bancária 2026 (ano-base 2025), qual canal concentrou a maior parte das transações bancárias e com que participação?
Ver resposta comentada
O celular (mobile banking), com 78% das transações, o que correspondeu a 187,5 bilhões de operações num total de 240,8 bilhões. Somados ao internet banking, os canais digitais chegaram a 83%. O dado é de fonte setorial e muda a cada edição.
Liste os quatro desafios associados à digitalização dos bancos apresentados nesta aula.
Ver resposta comentada
Segurança e fraude, inclusão digital, concorrência e regulação.
Nível 2 · Compreender
Explique por que não se pode dizer que a digitalização “extinguiu” a agência bancária.
Ver resposta comentada
Porque os canais se somam: cada etapa tecnológica acrescentou um canal sem eliminar os anteriores. O que mudou foi o peso de cada canal; o celular passou a concentrar a maior parte das transações, mas a agência continua existindo e se aproxima de um espaço para situações que o canal digital não resolve, como dúvidas complexas e atendimento a quem tem dificuldade com a tecnologia.
Diferencie canal digital de banco digital.
Ver resposta comentada
Canal digital é o meio de acesso, como o internet banking e o aplicativo, que quase a totalidade dos bancos oferece. Banco digital é um modelo de negócio em que a instituição atende exclusivamente ou quase exclusivamente por canais digitais. Um banco tradicional com aplicativo tem canal digital, mas não é, por isso, banco digital.
Por que o dado de que 78% das transações são feitas pelo celular não autoriza concluir que 78% do dinheiro do sistema financeiro circula pelo aplicativo?
Ver resposta comentada
Porque a pesquisa mede o número de transações, e não o valor delas. Uma consulta de saldo e uma transferência de grande valor contam, cada uma, como uma transação. A participação em quantidade de operações pode ser muito diferente da participação em valor movimentado.
Explique a diferença entre tendência e previsão e por que ela importa para quem estuda atualidades.
Ver resposta comentada
Tendência é uma direção apontada por dados e fontes oficiais ou setoriais, que identificam o que vem acontecendo. Previsão é a afirmação de que algo certamente ocorrerá no futuro. Importa porque a prova cobra a tendência com a fonte que a sustenta e costuma desconfiar de assertivas que tratam o futuro como certo; o estudo deve registrar a direção do movimento e a fonte, e não prometer resultados.
Nível 3 · Aplicar
Uma cliente de 72 anos diz ao escriturário que prefere continuar indo à agência porque tem medo do aplicativo, e pergunta se vai “ficar sem banco”. Que orientação o escriturário deve dar, à luz da aula?
Ver resposta comentada
Deve tranquilizá-la: a digitalização não extinguiu a agência nem os demais canais, que se somam. Pode apresentar o aplicativo como opção, sem obrigá-la, e reforçar o cuidado de segurança, como não informar senha ou código a ninguém por telefone ou mensagem. O caso ilustra o desafio da inclusão digital: o canal digital amplia o acesso, mas não pode deixar sem atendimento quem tem dificuldade com ele.
Um cliente recebe, por mensagem, um link de uma empresa que diz ser seu banco e pede que ele “confirme a senha para evitar o bloqueio da conta”. Identifique o tipo de risco envolvido e a orientação adequada.
Ver resposta comentada
O risco é de fraude por engenharia social, em que o golpista manipula a vítima para que ela mesma entregue dados ou senhas. A orientação é não clicar no link, não informar senha nem código a ninguém e procurar o banco por canal oficial para verificar a situação. Trata-se do desafio de segurança, que no canal digital depende do cuidado do cliente além dos mecanismos do banco.
Uma rede de lojas anuncia um aplicativo em que o cliente “abre uma conta e pede um cartão”. Usando o roteiro de três perguntas da aula, indique o que o cliente deve verificar antes de aderir.
Ver resposta comentada
Primeiro, identificar o serviço oferecido (conta e cartão). Segundo, procurar a instituição autorizada por trás da oferta, isto é, quem tem autorização do Banco Central e responde perante o cliente, o que se confere nos canais oficiais do Banco Central. Terceiro, avaliar ganho e risco, como tarifas, condições e segurança do aplicativo. A marca da loja não substitui a necessidade de uma instituição autorizada responsável.
Classifique cada situação como exemplo de tendência ou de desafio: (a) o aplicativo passa a concentrar a maior parte das transações; (b) um idoso sem acesso à internet não consegue usar os serviços do banco; (c) grandes empresas de tecnologia passam a oferecer serviços financeiros.
Ver resposta comentada
(a) é tendência: celular como canal principal. (b) é desafio: inclusão digital. (c) é tendência (novos concorrentes), que traz o desafio da isonomia regulatória entre os que oferecem serviços equivalentes. A classificação mostra que tendência e desafio andam juntos: a segunda situação é consequência da primeira.
Nível 4 · Analisar
Um texto afirma: “Com 83% das transações nos canais digitais, os bancos não precisam mais de agências nem de correspondentes, e a regulação do Banco Central é dispensável para as empresas de tecnologia que oferecem contas digitais.” Decomponha a afirmação, apontando o que está correto e o que está errado.
Ver resposta comentada
O dado inicial é coerente com a pesquisa: os canais digitais concentram a grande maioria das transações. A primeira conclusão, porém, é indevida: a pesquisa mede transações, e não a necessidade de outros canais; a agência e o correspondente continuam relevantes, inclusive pela inclusão. A segunda conclusão é errada: serviço financeiro, mesmo oferecido por empresa de tecnologia, exige uma instituição regulada, em regra autorizada pelo Banco Central, que responda perante o cliente. A afirmação mistura um dado verdadeiro com duas conclusões que ele não sustenta.
Compare, quanto ao risco de segurança, o atendimento na agência e o atendimento pelo celular, e analise em que sentido a responsabilidade pela segurança é “compartilhada” no canal digital.
Ver resposta comentada
Na agência, o ambiente é controlado pelo banco, e os riscos típicos são físicos, como assalto e uso de cartão clonado. No celular, o risco muda de lugar: o dinheiro não passa por um espaço físico vigiado, mas por um aparelho e por um comportamento do cliente que o banco não controla por inteiro. A responsabilidade é compartilhada porque o banco oferece autenticação, monitoramento e política de segurança cibernética, enquanto o cliente cuida do aparelho, das senhas e de não ceder a golpes de engenharia social. A segurança depende dos dois lados.
A tabela da aula associa cada tendência a um desafio. Escolha duas associações e justifique por que o ganho do cliente e o risco correspondente nascem do mesmo fato.
Ver resposta comentada
Exemplo 1: o celular como canal principal dá ao cliente atendimento a qualquer hora e sem deslocamento, e é esse mesmo fato, o acesso permanente por um aparelho pessoal, que expõe o cliente à fraude por engenharia social. Exemplo 2: a personalização por dados dá ofertas ajustadas ao perfil, e é o uso intenso de informações sobre o cliente que exige limites de consentimento, finalidade e adequação do produto. Em ambos, o benefício e o risco têm a mesma origem, o que explica por que as bancas costumam desconfiar de assertivas que mostrem só um dos lados.
Você concluiu o estudo sobre os bancos na era digital. No próximo tópico, avançaremos para o internet banking, onde veremos como funciona o banco acessado pelo navegador, quais serviços da agência ele reproduz e como a segurança depende dos mecanismos do banco e dos cuidados do cliente. Continue firme nos estudos!
Os casos apresentados são hipotéticos, elaborados para fins didáticos.